本記事の構成
本記事は以下の内容で構成されています。
・実際の設例
・本試験の概要と傾向
・得点のカギとなる論点
・各質問事項と検討のポイント
・実際の面接試験の想定応答集
実際の設例
それではまず、今回の設例を読んでいきましょう。
●設例●
Aさん(71歳)は、昨年70歳になったことを機に、長年代表取締役社長として経営してきたX株式会社(製造業・非上場会社)の経営を、後継者である長男Cさん(45歳)に承継させ、経営から身を引いた。X社株式については、相続時精算課税制度を利用して長男Cさんにすべて贈与(贈与時の時価は1億円)している。Aさんは、経営者としての慌ただしい日々から解放され、妻Bさん(70歳)と穏やかな日々を過ごしている。
先日、社長時代に付き合いのあった不動産会社の社長に会った際、賃貸不動産の取得が相続対策として有効との説明を受けたが、その仕組みがよくわからなかった。また、NISA度が来年から拡充されるとの雑誌記事を目にし、その内容を理解したうえ、相続対策や資産運用に活用したいと考えている。
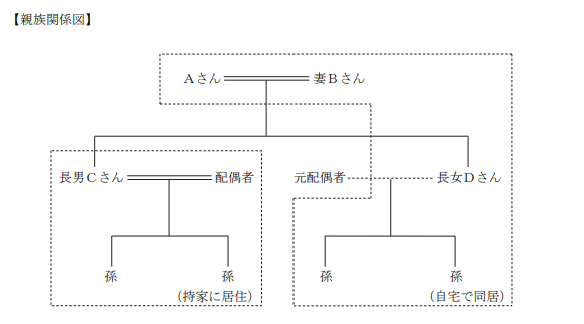
【Aさんの家族構成(推定相続人)】
妻Bさん (70歳):専業主婦。Aさんと自宅で同居している。
長男Cさん(45歳):X社の代表取締役社長。妻と子2人(16歳・13歳)の4人で持家に居住し
ている。
長女Dさん(43歳):公務員。離婚後、子2人(17歳・15歳)とともにAさんと同居している。
【二世帯住宅の検討】
Aさんは、自宅で妻Bさん、長女Dさん家族と同居している。Aさんが父親の相続により取得した自宅は、築60年を超えて老朽化が目立ち、また長女Dさんの子も大きくなってきたことから、二世帯住宅に建て替えようと考えており、長女Dさんも賛同している。Aさんは、二世帯住宅の建築費用を全額負担するつもりでいるが、長年連れ添った妻Bさんのことを考え、建物名義の一部を妻Bさん名義にしたいと思っている。
Aさんは妻Bさん名義で長年積立預金を行っており、その資金を二世帯住宅の建替え費用の一部に充てようと考えている。現在の残高は約2,000万円で、資金や通帳等の管理はAさんが行っており、妻Bさんに贈与を受けた認識はない。Aさんは二世帯住宅の名義や、積立預金を活用するうえでのアドバイスを求めている。
Aさんは、父母からの相続やX社の役員退職金等により多額の現預金を保有していることから、相続税負担が大きくなるのではないかと懸念している。Aさんには4人の孫がおり、相続対策も兼ねて教育資金の援助をしたいと考えているが、先日ニュースで、教育資金の一括贈与に係る贈与税の非課税措置が廃止されたことを知り、援助にあたって他に何か手立てはないか相談したいと思っている。なお、長男Cさんと長女Dさんの関係は良好であるが、長男Cさんには先に自社株を贈与していることもあり、何らかの配慮が必要ではないかと感じている。
【Aさんの所有財産の概要】(相続税評価額、土地は小規模宅地等の評価減適用前)
1.現預金 : 3億2,000万円(妻Bさん名義の積立預金を含む)
2.上場株式 : 8,000万円
3.自宅
①土地(200㎡) : 6,000万円
②建物 : 500万円
合計 : 4億6,500万円
※Aさんの相続に係る相続税額(所有財産に相続時精算課税適用財産の価額を加算した金額に基づいて計算)は、約1億5,800万円(配偶者の税額軽減・小規模宅地等の評価減・贈与税額控除適用前)と見積もられている。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定1級実技試験(資産相談業務)
本試験の概要と傾向
難易度・受験生目線の対策方法
事業承継を終えたAさんの相続対策と資産運用、家族への資産承継をテーマとした設例です。賃貸不動産の取得による相続税対策やNISAの活用に加え、二世帯住宅への建替え、妻Bさん名義の預金、孫への教育資金援助など、個人資産に関する幅広い論点が盛り込まれています。
受験生としては、まず現預金で賃貸不動産を取得した場合に相続税評価額がどのように変化するのかという基本的な仕組みを押さえておくことが重要です。また、二世帯住宅については、建築費の負担者と建物名義が異なる場合の贈与税の問題や、妻Bさん名義の積立預金が実質的に誰の財産と判断されるのかといった、名義預金・贈与に関する論点も整理しておく必要があります。
さらに、孫への教育資金援助については、教育費を必要な都度負担する場合の取扱いや暦年贈与など、非課税制度以外の資金援助方法も説明できるようにしておきたいところです。すでに長男Cさんへ自社株を贈与しているため、長女Dさんとの財産承継のバランスにも配慮し、相続税負担の軽減だけでなく、家族間の公平性まで含めて提案する視点が求められる設例です。
本設例の関連テーマ
「FPキャンプ1級実技試験コース」を受講されている方は、下記の論点について動画を通してしっかり学んでおきましょう。
得点のカギとなる論点
設例読みの段階で、想定される質問として考えておくべき論点は以下のポイントです。
・賃貸不動産の取得が相続対策になるしくみが分からない点
・NISA制度の拡充について知りたい点
・二世帯住宅の名義をどうするか迷っている点
・妻B名義の預金の扱いについて知りたい点
・4人の孫へ教育資金の贈与をしたい点
・見込み相続税額が高額
・円満な遺産分割に向けた配慮が必要な点
またこれらに加えて、Part1特有の王道質問への回答も考えておく必要があります。
1級実技試験の王道質問と、それに対する備え方、考え方については、こちらの記事をご覧ください。
partⅠ対策:何を質問すべきかが見えてくる-ポイントABCの思考法
各質問事項と検討のポイント
それでは各質問事項に対する提案のポイントと、知っておくべき知識について解説していきます。
なお実際の試験で問われた細かな論点や質問事項などは、この後の「面接試験の想定応答集」で紹介しておりますので、本章では省略します。
論点1 賃貸不動産を利用した相続対策
提案のポイント
・賃貸不動産の取得により、土地は貸家建付地、建物は貸家として評価され、相続税評価額を引き下げられる
・一定の要件を満たせば、小規模宅地等の特例(貸付事業用宅地等)により50%の評価減を受けられる
・2027年1月1日以後の相続では、相続開始前5年以内に取得した貸付用不動産について評価方法が見直される
解説
Aさんは多額の現預金を保有しており、相続税負担を懸念しています。現預金を賃貸不動産に組み替えることで、相続税評価額を引き下げられる場合があります。
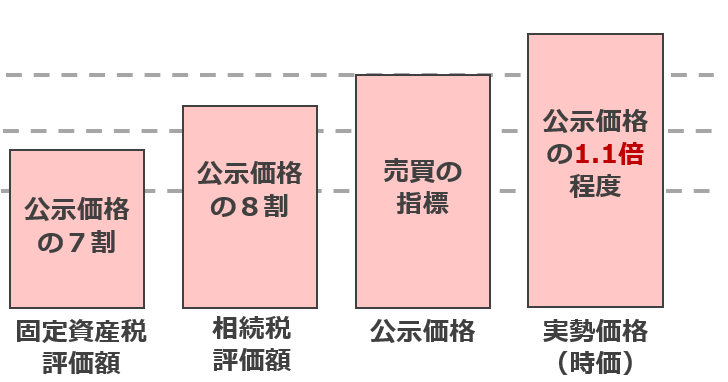
土地は路線価をもとに評価しますが、路線価は公示価格の8割程度が目安です。さらに、賃貸建物の敷地は貸家建付地、建物は貸家として評価されるため、自用地・建物より評価額を下げることができます。
 サトシ講師
サトシ講師のワンポイント
土地には4つの価額が設定されていることを、「一物四価」と表現することもあります。実際の取引は不動産業者の利益分を考慮して、公示価格の1.1~1.2倍程度となる一方、相続税評価額や固定資産税評価額は公示価格よりも低く設定されています。
一般に、不動産の保有が節税につながる理由は、このように同じ価値の現金と比べて場合、不動産の評価額のほうが低く算定されるためです。以下の表で整理しておきましょう。
また、相続した土地が一定の要件を満たす貸付事業用宅地等に該当する場合、小規模宅地等の特例により、200㎡まで50%の評価減を受けることができます。
貸付用不動産の評価方法の見直し
2027年1月1日以後の相続では、相続開始前5年以内に取得・新築した一定の貸付用不動産について、通常の取引価額を元に評価するなど、評価方法が見直されます。
論点2 NISA制度の拡充内容
提案のポイント
・現行のNISAは、つみたて投資枠年間120万円、成長投資枠年間240万円まで投資でき、運用益が非課税
・17歳以下も、年間60万円・累計600万円を限度にNISAを利用できるようになる
・年間60万円の拠出は贈与税の基礎控除の範囲内であり、孫への資金贈与と組み合わせた相続対策として活用できる
解説
NISAは、NISA口座で取得した株式や投資信託等から得られる売却益や配当・分配金が非課税となる制度です。現行制度では、つみたて投資枠は年間120万円、成長投資枠は年間240万円で、併用すると年間360万円まで投資できます。また、非課税保有期間は無期限で、非課税保有限度額は総額1,800万円です。
NISA制度の拡充
2027年1月から、制度の拡充により、17歳以下も年間60万円、累計600万円を限度としてNISAを利用できるようになります。子どもが18歳になると、それまで運用していた資産は通常のNISAへ自動的に移行され、その後も運用を続けることができます。
相続対策としての活用
Aさんには4人の孫がおり、教育資金を援助したいと考えています。年間60万円であれば、贈与税の暦年課税における基礎控除110万円の範囲内です。そのため、Aさんから孫への資金を贈与し、その資金を孫のNISAで運用することで、生前贈与による相続財産の減少と、孫の将来に向けた資産形成を組み合わせることができます。
論点3 孫への教育資金援助
提案のポイント
・まとまった資金を贈与する場合は、相続時精算課税制度の活用を検討
・祖父母から孫への教育費は、一定の要件を満たせば贈与税が非課税となる
解説
教育資金の一括贈与に係る贈与税の非課税措置は2026年3月で廃止されています。まとまった資金を贈与する方法としては、相続時精算課税制度の活用が考えられます。相続時精算課税制度では、年間110万円の基礎控除に加え、累計2,500万円の特別控除を利用できます。
ただし、特別控除を利用して贈与した財産は、贈与者の相続時に贈与時の価額で相続税の課税価格に加算されます。そのため、まとまった資金を生前に移転することはできますが、相続税の負担を直接軽減する方法とはいえません。
扶養義務者からの教育費
祖父母と孫は扶養義務者に該当します。扶養義務者から生活費や教育費に充てるために取得した財産のうち、通常必要と認められるものについては贈与税がかかりません。
ただし、将来必要となる教育資金をまとめて贈与して預貯金等として残しておくのではなく、教育費として必要な都度、直接その費用に充てることがポイントです。
サトシ講師サトシ講師のワンポイント
教育資金の一括贈与の特例は終了したため、将来必要な教育資金をまとめて非課税で贈与することはできなくなりましたが、授業料や入学金などを必要な都度支払う場合は、通常必要な範囲内であれば、相続税法21条の3を根拠に引き続き非課税で贈与することができます。
論点4 二世帯住宅の名義に関連する注意点と解決策
提案のポイント
・建築資金の負担割合と異なる持分で登記すると、贈与税が課税される可能性がある
・妻Bさん名義の2,000万円は、実態から名義預金と判断される可能性がある
・妻Bさんに持分を持たせる方法として、贈与税の配偶者控除の活用を検討
・区分所有登記をすると、小規模宅地等の特例を受けられなくなる可能性がある
解説
Aさんは、二世帯住宅の建築費を全額負担する一方、建物の一部を妻Bさん名義にしたいと考えています。
不動産の購入・建築資金を一方が負担したにもかかわらず、夫婦の共有名義とすると、資金を負担していない者の持分に相当する金額について贈与があったとみなされ、贈与税が課税される可能性があります。そのため、原則として実際の資金負担割合に応じて持分を設定する必要があります。
妻Bさん名義の預金
妻Bさん名義の預金約2,000万円は、Aさんが妻Bさん名義で積み立て、資金や通帳等もAさんが管理しており、妻Bさん自身には贈与を受けた認識がありません。贈与契約は贈与者と受贈者双方の合意によって成立します。そのため、この2,000万円は妻Bさんへの贈与が成立しているとは言い難く、名義預金としてAさんの財産と判断される可能性があります。
贈与税の配偶者控除
妻Bさんに二世帯住宅の持分を持たせる方法として、贈与税の配偶者控除の活用が考えられます。
婚姻期間20年以上の夫婦間で、居住用不動産またはその取得資金を贈与した場合、一定の要件を満たせば、贈与税の基礎控除110万円とは別に最高2,000万円まで控除できます。また、配偶者控除の適用を受けた部分については、Aさんに相続が発生した場合でも、生前贈与加算の対象となりません。
二世帯住宅の区分所有登記
二世帯住宅で区分所有登記をすると、親世帯と子世帯の居住部分がそれぞれ独立した建物として扱われます。その結果、将来Aさんの相続が発生した場合、長女Dさんが居住する部分に対応する敷地について、小規模宅地等の特例を受けられなくなる可能性があります。
論点5 円滑な遺産分割に向けて
提案のポイント
・長男Cさんへの自社株贈与を考慮し、長女Dさんにも配慮した遺産分割対策を検討する
・余剰資金を活用し、長女Dさんを死亡保険金受取人とする生命保険への加入を検討する
・死亡保険金の相続税の非課税限度額を活用する
解説
Aさんはすでに長男Cさんへ1億円のX社株式を贈与しているため、将来の相続では長女Dさんへの財産配分にも配慮する必要があります。本設例ではAさんが多額の現預金を保有していることから、その一部を活用し、長女Dさんを死亡保険金受取人とする生命保険に加入する方法が考えられます。
相続人が受け取る死亡保険金には相続税の非課税限度額があります。本設例の法定相続人は3人であるため、
500万円 × 3人 = 1,500万円
が非課税限度額となります。
この生命保険の非課税枠を利用することで、現金のまま相続する場合と比べて相続税の負担を抑えながら、長女Dさんに財産を残すことができます。
実際の面接試験の想定応答集
それでは、上記の質問事項と知識の整理を踏まえたうえで、実際に試験会場で面接官から行われた質問を再現した、想定応答集をご覧ください。
想定応答集の注意点
- 本想定応答集は、金財実施のFP1級実技試験を実際に受験した「FPキャンプ1級実技コース」受講生のアンケ―トに基づき、FPキャンプ講師陣が実際の面接試験のやりとりを再現したものです。
- 「FPキャンプ1級実技コース」は、1級実技試験受験生の36%が利用し、利用者数は各試験ごとに180名以上となっています。本想定応答集では、大量のアンケートデータを集計し、試験機関が想定されていると思われる王道の質問の流れをご紹介しています。
- 記事の都合上、本想定応答集は、実際に行われた質問を一言一句再現したものではありません。面接官や本番試験の解答の流れによって、異なる質問が行われているケースもございます。
- 本想定応答集の回答は、FPキャンプ講師陣が考える模範解答を掲載しております。試験機関側が模範解答としたものではありません。また、この通りに回答しなければならない得点が得られないというものでもありません。
設例の顧客の相談内容および問題点
(受検生)と申します。よろしくお願いします。
よろしくお願いします。
設例をじっくり読んだと思いますが、Aさんの相談内容と問題点について項目だけで構いませんので全てあげてください。
以降の内容につきましては、FPキャンプ1級きんざい実技コースをご利用の方のみご覧いただけます。
FPキャンプをご利用中の方は、毎朝配信されるメールマガジンに記載されているパスワードを入力してください。
FPキャンプをご利用でない方は下記画像をタップしてコースをご利用ください。