
24歳で独学により1級ファイナンシャル・プランニング技能士を取得。2021年に「ほんださん / 東大式FPチャンネル」を開設し、37万人以上の登録者を獲得。
2023年に株式会社スクエアワークスを設立し、代表取締役としてサブスク型オンラインFP講座「FPキャンプ」を開始。FPキャンプはFP業界で高い評価を受け、2026年5月のFP1級試験では65%を超える受験生が利用。金融教育の普及に注力し、社会保険労務士や宅地建物取引士など多数の資格試験に合格している。
退職金の税金がいくら引かれるのか不安に感じている人は多いのではないでしょうか。
退職金に関する法律は改正されており、退職金とiDeCo(個人型確定拠出年金)の受け取り間隔に関するルールの変更がありました。
本記事では、退職金の税金計算の基本から、手取りを減らさないための対策までを分かりやすく解説します。
複雑化する税制から大切な資産を守るための方法も紹介しますので、ぜひご覧ください。
【2026年】5年ルールが10年へ!退職金とiDeCoの受取間隔の影響
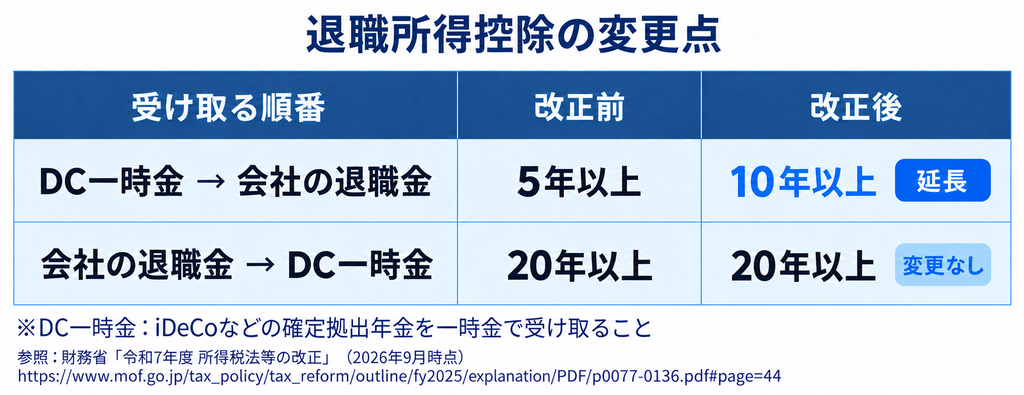
近年施行された税制改正により、退職金とiDeCoを一時金として受け取る際の間隔が10年へと変更されます。
参照:財務省「令和7年度 所得税法等の改正」(2026年9月時点)
老後資金の受け取り方によっては、実質的な増税となる変更です。
退職金やiDeCoを一時金として受け取る場合、「退職所得控除」を利用でき、税金を大きく減らすことができます。
しかし、退職所得控除を活用するためには、それぞれの受け取り時期を一定期間空ける必要があります。
以前の制度では、先にiDeCoを一時金で受け取り、5年後に会社の退職金を受け取れば、それぞれの控除をフル活用できました。
しかし、「5年」が税制改正によって延長され、「10年」間隔を空けなければ控除を受ける際に計算上不利になる仕組みです。
以前と同じ感覚で受け取り時期を計画していると、予想以上の税金がかかり、老後資金の計画が変わるリスクがあります。
老後の生活に関わるため、最新のルールを正確に把握しておきましょう。
退職金の税金はどう決まる?計算の仕組みと退職所得控除
退職金には所得税や住民税がかかりますが、受け取った全額が課税対象になるわけではありません。
税負担を大幅に軽くするために、勤続年数に応じて差し引かれる「退職所得控除」を利用できます。
退職金の額から退職所得控除を差し引き、残った金額を半分にしたものに税率をかけるため、税金が安く抑えられるのが特徴です。
詳しい計算式や、実際に手取りがいくらになるのか知りたい人は、以下の記事を参考にしてください。
▶退職金の税金はいくら引かれる?手取りの計算方法をFPが解説
退職金の手取りを減らさない!対策・見直し術
税制が厳しくなる中で退職金の手取り額を守るためには、受け取り方を工夫し、対策を立てるのがおすすめです。
退職金とiDeCoの受け取りタイミングをずらす
先述した「10年ルール」の影響を避けるためには、退職金とiDeCoの受け取り時期をずらすのが効果的です。
先にiDeCoを一時金として受け取る場合、会社の退職金を受け取るまでに10年以上の期間を空ければ、退職所得控除の枠を減らしません。
例えば、60歳でiDeCoを受け取り、70歳まで働き続けて退職金を受け取るケースでは、税負担を軽減可能です。
逆に、会社の退職金を先に受け取り、後からiDeCoを受け取る場合も、一定の期間を空けなければ控除枠が調整されます。
自身の退職予定年齢や、iDeCoの受け取り年齢を確認し、どちらを先に受け取るかのシミュレーションをしましょう。
【おすすめの記事】
【初心者向け】iDeCoをはじめる前に知っておきたいメリット・デメリットと活用法
一時金と年金(雑所得)の受け取り方を組み合わせる
退職金やiDeCoは、分割して受け取る年金形式も選択可能です。
年金として受け取る場合は、公的年金等控除が利用できるため、税金の負担を軽減できます。
2つの異なる控除枠をバランスよく使い、全体の税負担を分散し、手取り額を増やしましょう。
NISAなどで老後資金の柱を分散させる
退職所得控除の変更がある可能性や、退職金が減っている現実に対策を打つには、NISA制度を活用するのがおすすめです。
NISAで得た運用益には税金がかからず、複雑なルールを気にせずに資産形成を進められます。
会社の退職金・iDeCo・NISAと複数の柱を持ち、将来の税制変更に対するリスクに備えるのも一つでしょう。
制度の枠組みを理解し、資産を置く場所を分散させ、老後の生活を安心に変える土台を整えてください。
【おすすめの記事】
非課税になるNISAとは?安全な資産運用は「FP資格」にあり!
複雑化する税制から身を守るには「お金の正しい知識」が重要
時代の流れに合わせて防衛策を立てるためには、テクニックではなく、お金に関する正しい知識を身につける必要があります。
制度変更のたびに慌てない!自分で考える力を養う
国の税制や年金制度は、数年ごとに改正を繰り返しており、ネットにある情報には古いものも存在します。
紹介されていた「おすすめの受け取り方」を真似しても、自分が退職する頃にはルールが変わっている可能性が否定できません。
制度の表面的な部分だけを知っていても、前提となる法律が変わればすぐに対応できなくなるでしょう。
だからこそ、税金が計算される根拠や、制度が作られた背景を理解し、自分で最適な選択肢を考えられる力が大切です。
新たな制度変更のニュースを見たときにも、「自分にはどのような影響があるのか」「どう対策すればよいのか」を冷静に判断できます。
【おすすめの記事】
FP資格の学習で学べる金融リテラシーとは?人生を豊かにする大切な知識
FP(ファイナンシャルプランナー)の学習が資産防衛に
お金の知識を身につけたい人におすすめな方法が、FP(ファイナンシャルプランナー)資格の学習です。
FPの学習では、税金・年金・保険・資産運用など、生きていくうえで避けては通れないお金の仕組みを学べます。
FP資格は、金融業界で働くプロのためだけの資格ではなく、資産を守り、豊かな生活を送るための知識が詰まっています。
【おすすめの記事】
ファイナンシャルプランナー(FP)の難易度は?合格率や勉強時間を解説
実践的なお金の知識を学ぶなら「FPキャンプ」がおすすめ
お金の知識に苦手意識がある人や、挫折しそうで不安だという人には、「FPキャンプ」が適しています。
制度の背景・仕組みから学べる!実生活に活きる知識
FPキャンプの特徴は、資格試験のための暗記ではなく、「なぜそういう制度になっているのか」という背景から学べる点です。
YouTubeのFP解説で支持を集めている「ほんださん」が運営しており、難解な税制や法律を分かりやすくかみ砕いて解説しています。
丸暗記ではない本質的な理解は、試験に合格するためだけでなく、将来自分が退職金を受け取る際の資産防衛につながります。
【おすすめの記事】
【暗記量減】試験範囲が広いFP試験は「本質理解」で攻略!合格を勝ち取る勉強法
スキマ時間で学習!効率的にスキルを身につけよう
仕事や家事で忙しい世代にとって、まとまった勉強時間を確保するのは難しい課題です。
しかし、FPキャンプなら、スマホ1台あれば通勤中の電車内や家事の合間などのスキマ時間を活用して学習を進められます。
視覚的に分かりやすい動画講義と、重要ポイントに絞った一問一答などのコンテンツで効率よく学びましょう。
無理なく日常に学習を組み込めるため、忙しい人でも途中で挫折することなく知識を身につけられる環境がFPキャンプです。
【おすすめの記事】
スキマ時間でFP試験に合格しよう!メリット・注意点・勉強方法を解説
0円スタート!3級・2級・1級にお試しコースを提供
FPキャンプでは、学習のハードルを下げるために、FP3級・2級・1級の各階級でお試しコースを0円で提供しています。
「自分に合っているか分からない」「講義の雰囲気を知りたい」という人でも、費用を気にせず気軽に学習をはじめられます。
FP3級では、学科・実技試験対策を無料かつ無期限で学べるため、まずは分かりやすい講義を体験し、勉強の楽しさを実感してみてください。
小さな一歩が、数十年後の資産を大きく守る結果につながります。
【おすすめの記事】
▶FP3級:【朗報】FPキャンプ3級コースがすべて無料に!学科も実技も対策可能
▶無料コースまとめ:FPキャンプ無料コースの活用ガイド!各級の料金・特徴・講座まとめ
まとめ:お金の知識で、自身の資産を守り増やそう
退職金とiDeCoの受け取りに関する「10年ルール」をはじめ、老後資金を取り巻く税制は変化し続けています。
制度変更を知らないまま退職を迎えてしまうと、守れるお金も守れなくなるため、慎重に判断しましょう。
国や会社任せにするのではなく、制度の仕組みを理解し、受け取り時期や非課税制度の活用などを戦略的に考えるのが重要です。
FP(ファイナンシャルプランナー)の学習を通じて、お金の教養を身につけてみませんか。
本質から理解できるFPキャンプの0円のお試しコースから、自分と家族の未来を守るための学びをはじめてみてください。
【関連記事】老後資金の不安を解消したい人におすすめ
老後のお金の不安をなくし、計画的に資産を準備したい人は、以下の記事もあわせて参考にしてください。
【お金の悩み】
▶年金:【FPが解説】年金の不安を根本解決!お金の知識とFP資格で学ぶ方法
▶介護費用:介護費用の平均は約500万円!リスクに備える方法とは?
▶相続税:【FP解説】相続税の基礎控除はいくら?計算方法と法定相続人の範囲とは?
▶資産運用:初心者こそ「長期・積立・分散」を押さえよう!資産運用は知識でリスク分散
▶生活防衛資金:生活防衛資金は必要?目安金額や貯め方、投資のタイミングを解説
▶医療保険:医療保険はいらない?自分だけの正解を見つける方法をFPが解説
▶医療費控除:医療費控除はいくらから?お得に還付を受ける計算方法とFP知識
▶教育資金:教育資金はNISAで大丈夫?学資保険との違いや毎月のシミュレーション
▶NISA:非課税になるNISAとは?安全な資産運用は「FP資格」にあり!
▶iDeCo:【初心者向け】iDeCoをはじめる前に知っておきたいメリット・デメリットと活用法
▶住宅ローン:住宅ローン金利の正解は?FPが教える変動・固定の選び方とシミュレーション
▶住宅ローン控除:【2026年】住宅ローン控除の確定申告はいつまで?必要書類と書き方ガイド
▶ライフプランニング:ライフプランニングとは?人生の資金計画を自分で立てるメリットと必要な知識
▶ふるさと納税:【初心者向け】ふるさと納税のやり方!シンプルに申請手順を解説
【FPキャンプ:口コミ】
▶20代:FPキャンプの評判・口コミは?忙しい20代銀行員・保険業のリアルな声
▶30代:【30代FP2級】忙しくても合格できる!FPキャンプ受講者3名の口コミ・評判
▶40代:40代必見!金融のプロも活用するFP2級対策FPキャンプの評判・口コミ
▶50代:【FP2級対策】50代・異業種からも一発合格!FPキャンプの口コミ
▶子育て:FP資格は子育てと両立できる?授乳中でも合格した勉強法とFPキャンプの口コミ
▶社会人:FPキャンプの評判・口コミは?忙しい社会人がFP2級合格をつかんだ体験談