24歳で独学により1級ファイナンシャル・プランニング技能士を取得。2021年に「ほんださん / 東大式FPチャンネル」を開設し、38万人以上の登録者を獲得。
2023年に株式会社スクエアワークスを設立し、代表取締役としてサブスク型オンラインFP講座「FPキャンプ」を開始。FPキャンプはFP業界で高い評価を受け、2026年5月のFP1級試験では65%を超える受験生が利用。金融教育の普及に注力し、社会保険労務士や宅地建物取引士など多数の資格試験に合格している。
「中小法人と大法人で扱いが違うって聞くけど、どう整理すればいい?」「申告期限や納付の流れが毎回ごちゃごちゃになる…」と、悩んでいる方も多いのではないでしょうか。
法人税は、法人が得た利益に対して課される税金であり、税率の区分や計算方法、そして申告・納付のスケジュールを正しく理解しておくことが重要です。
特にFP試験では、税率の基本構造、確定申告の期限、中間申告が必要となる条件など、実務に直結するポイントが頻出領域として問われます。
この記事では、法人税の税率体系、申告・納付の流れ、そして試験で押さえるべき数字や仕組みをわかりやすく整理して解説します。
法人がどのように税金を計算し、いつ申告・納付するのかを理解すれば、法人税の全体像がスッキリつかめるようになりますよ!
法人税って、税率や申告の流れを覚えるだけじゃなくて仕組みそのもののつかみ方も難しくて…気づくと全体がぼやけてしまうんですよね…。
 ほんださん
法人税の申告や納付は要素や暗記事項が多いからこそ、全体像の把握がとても重要になります。この記事では、法人税について丁寧に解説していきますので、ぜひ最後まで読んで理解を深めていってください!
本記事で解説した内容は、ほんださん監修のFPキャンプ内コンテンツ「完全講義premium」を基に作成されています。
より深く、体系的に学びたい方は、以下のFPキャンプの講座をチェックしてみてください。
法人税の税率
法人税の基礎を理解したら、次は「実際にいくら税金を払うのか(税率)」と「いつ、どこに払うのか(申告・納付)」というルールを確認しましょう。
所得税(個人)との違いを意識しながら、ここでも「社長の気持ち」になって整理していくのがコツです。
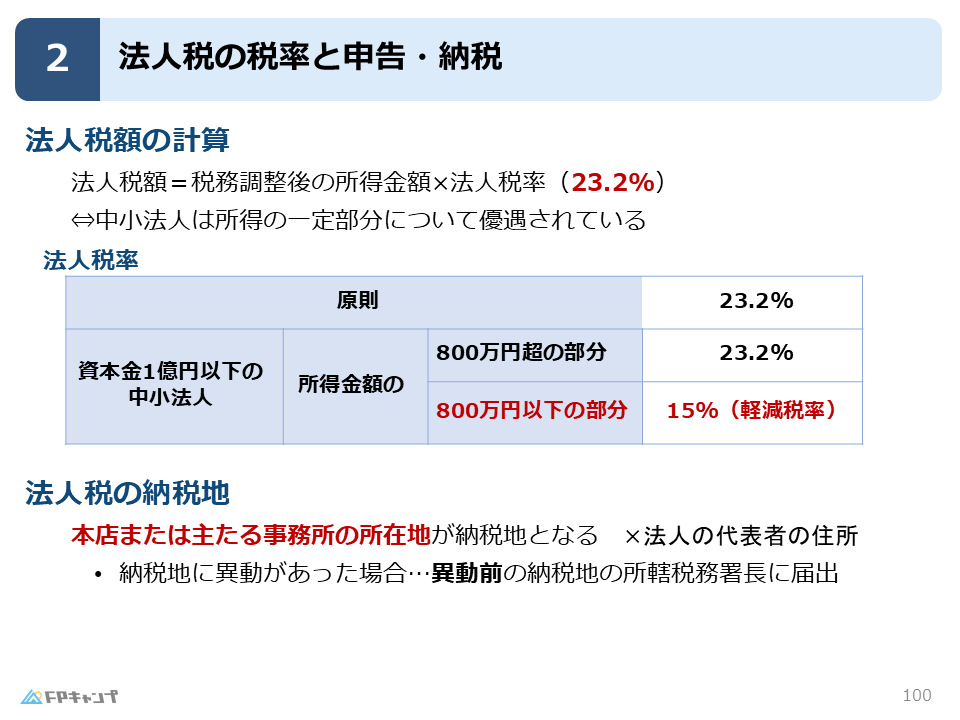
法人税の税率:中小企業への優遇措置
個人の所得税は、稼げば稼ぐほど税率が上がる「累進税率」でしたが、法人税は原則として23.2%の一定です。
どれだけ大儲けしても税率は変わらないのが基本です。
つまり、法人税額は、税務調整後の所得金額に23.2%に法人税率をかけることで求めることができます。
税務調整:企業会計上の「利益」を法人税法上の「所得」に合わせるための調整手続き
しかし、日本の経済を支える中小企業には特別な優遇措置があります。
資本金1億円以下の中小法人などは、所得(利益)のうち年800万円以下の部分については15%という低い税率で計算して良いことになっています。
例えば、1年間の所得が1,000万円だった場合、800万円までは15%、残りの200万円に対して23.2%をかけるという、2階建ての計算になります。
この「800万円」という数字は試験で非常によく狙われるので、中小企業の社長にとってのボーダーラインとしてしっかり覚えておきましょう。
どうして中小企業には軽減税率が適用されるのですか?
ほんださん中小企業は大企業に比べて、自己資本が少なかったり、資金繰りが不安定な傾向があります。そのような中小企業に対しても高い税率をかけてしまうと、事業継続が難しくなるリスクが高いため、税負担を軽くする必要があります。
法人税の申告と納付
納税地:どこに納めるのか
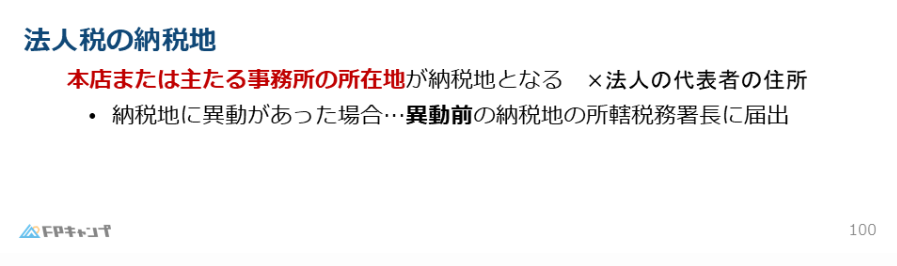
法人税を納める場所(納税地)は、原則として本店または主たる事務所の所在地となります。
例えば、法人の代表者は沖縄に住んでいるが、事務所は東京にあるといった場合、納税地は東京になるということですね。
また、もし本社を別の場所へ異動することになった場合は、異動前の納税地を管轄する税務署長に届け出を出します。
異動後ではないという点に注意しましょう。
申告のスケジュール:確定申告と中間申告
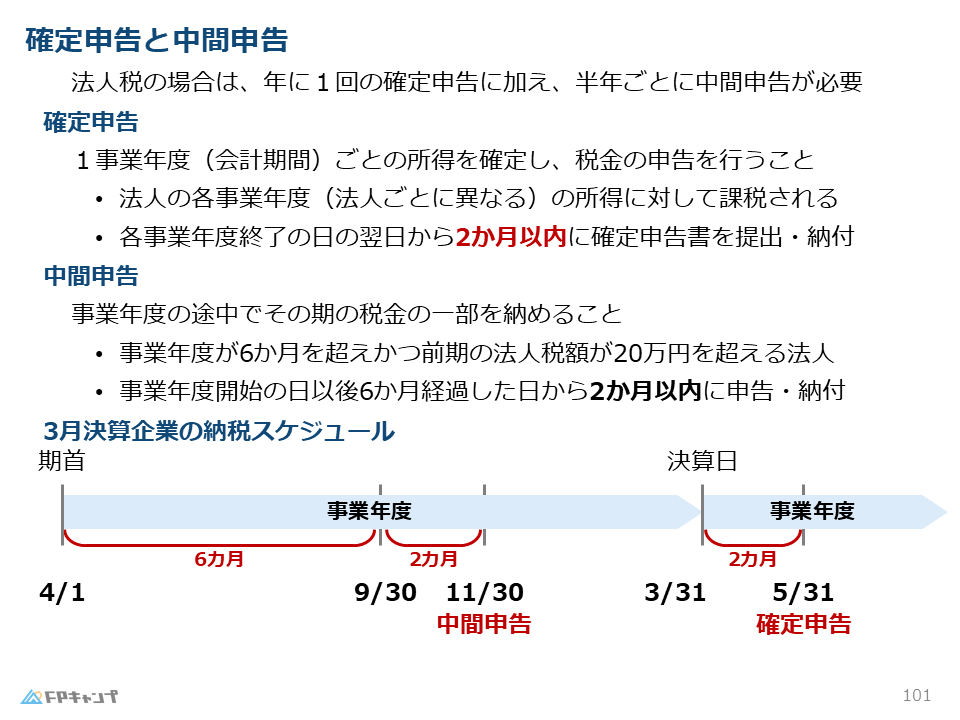
法人税の申告には、1年を締めくくる「確定申告」と、年度の途中で行う「中間申告」の2つがあります。
まず確定申告は、事業年度が終了した日の翌日から2ヶ月以内に行います。
例えば3月決算の会社なら、5月末日が期限となります。
そして中間申告とは、事業年度の途中で税金の一部を先に納める仕組みです。
中間申告は、事業年度が6カ月を超えかつ前期の法人税額が20万円を超える企業が対象となります。
1年分を最後にまとめて払うとなると、会社にお金が残っていなくて払えないというリスクがあるため、半年(6ヶ月)経った段階で一度チェックが入ります。
具体的には、年度開始から6ヶ月が経過した日から2ヶ月以内に申告・納付を行います。
基本的には「2ヶ月」という期間をセットで覚えておけば、スケジュールの問題はクリアできます。
法人税の青色申告
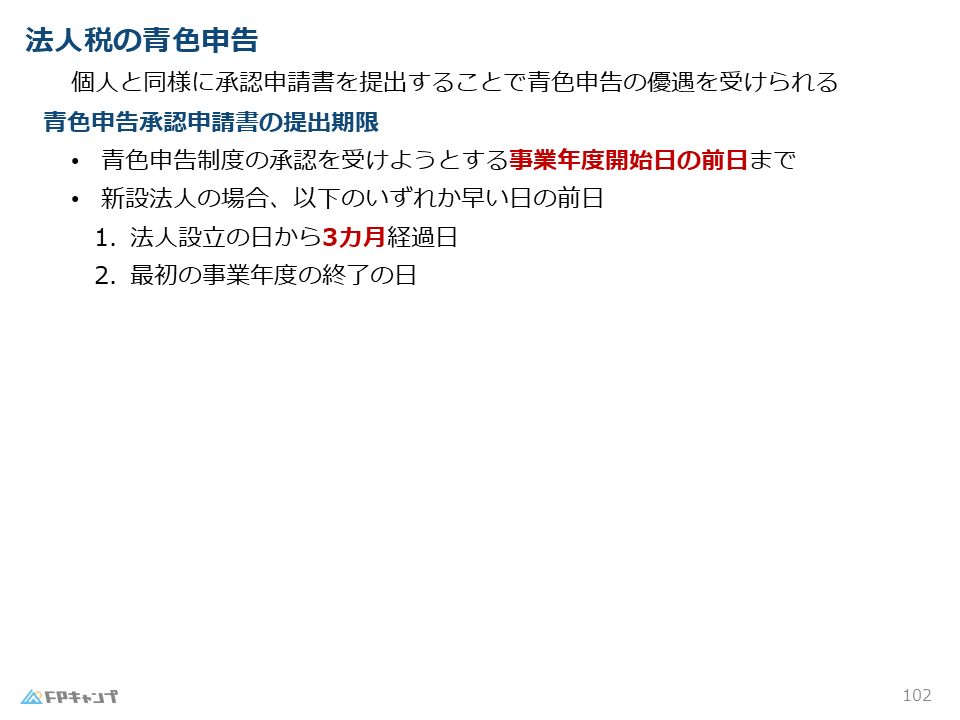
青色申告の申請期限:3ヶ月の特例
個人事業主と同じように、法人にも「青色申告」の制度があります。
帳簿をしっかりつける代わりに、赤字を将来に活かせるなどの特典が受けられます。
青色申告を始めたい場合、すでに事業を行っている会社であれば、新しい事業年度が始まる前日までに申請書を出します。
しかし、試験で最も狙われるのは新しく会社を設立したときの期限です。
会社を立ち上げたばかりのとき(新設法人)は、「設立の日から3ヶ月を経過した日」または「最初の事業年度終了の日」のいずれか早い方の前日までに申請すればOKです。
法人税のルールは基本的に「2ヶ月」という数字が多いのですが、この設立時の青色申告申請だけは「3ヶ月」という珍しい数字が出てきます。
ここが非常に強力な引っかけポイントになるので、「新設法人の青色申告だけは3ヶ月!」と特別に意識して暗記してしまいましょう。
力試し:実際に過去問を解いてみよう
この記事で学んだことを踏まえて以下の問題に挑戦してみましょう!
(2023年5月試験問36) (学科 FP協会)
(ア)法人は、法人税の納税地に異動があった場合、原則として、異動前の納税地の所轄税務所長にその旨を届け出なければならない。
解説: 本店または主たる事務所の移転により、法人税の納税地に異動があった場合、原則として、異動前の納税地の所轄税務署長に「異動届出書」を提出します。
(イ)法人税の確定申告書は、原則として、各事業年度終了の日の翌日から1カ月以内に、納税地の所轄税務署長に提出しなければならない。
解説: 法人税の確定申告書は、原則として、事業年度終了の日の翌日から2カ月以内に、納税地の所轄税務署長に提出します。なお、法人税の納付期限も同様に事業年度終了の日の翌日から2カ月以内となっています。
まとめ
本記事では「法人税の税率と申告・納付」について学んできました。
「納税地はどこか」「申告・納付の期限はいつか」といった点が試験対策として非常に重要になってきます。
過去のFP試験では、これらのポイントが問われる問題が繰り返し出題されていますので、しっかりと復習しておきましょう!
「法人税の税率と申告・納付」について、よく理解することができました!
ほんださん理解を深めていただけたようでよかったです!
これからは繰り返し過去問や問題演習を積み、知識の定着を図りましょう。応援しています!
本記事で解説した内容は、ほんださん監修のFPキャンプ内コンテンツ「完全講義premium」を基に作成されています。
より深く、体系的に学びたい方は、以下のFPキャンプの講座をチェックしてみてください。