24歳で独学により1級ファイナンシャル・プランニング技能士を取得。2021年に「ほんださん / 東大式FPチャンネル」を開設し、38万人以上の登録者を獲得。
2023年に株式会社スクエアワークスを設立し、代表取締役としてサブスク型オンラインFP講座「FPキャンプ」を開始。FPキャンプはFP業界で高い評価を受け、2026年5月のFP1級試験では65%を超える受験生が利用。金融教育の普及に注力し、社会保険労務士や宅地建物取引士など多数の資格試験に合格している。
「法人税って、所得税とどう違うの?」
「決算書と税務上の利益が違う理由がいまいちピンとこない…」
と、不安に感じている方も多いのではないでしょうか。
法人税は、会社のもうけにかかる税金ですが、会計上の利益と税務上の所得が一致しないため、「税務調整」という独特の作業が必要になります。
特にFP試験や税務の学習では、益金算入・不算入、損金算入・不算入の判定や、代表的な調整項目が頻出で、理解が曖昧なままだと得点につながりにくい分野です。
この記事では、法人税の基本構造から、税務調整が必要となる理由、代表的な調整項目の考え方まで、流れに沿ってわかりやすく解説していきます。
仕組みをつかめば「なぜ税務調整が発生するのか」「どこをどう直せば課税所得になるのか」がスッキリ整理できますよ!
そもそも法人税って、どこからどう理解していけばいいのか不安で…。全体像がつかみにくいんですよね…。
 ほんださん
そうですよね。しかし、この記事では受験生の多くの方が苦手とする法人税の基礎について丁寧に解説していきますので大丈夫です!一緒に頑張りましょう!
本記事で解説した内容は、ほんださん監修のFPキャンプ内コンテンツ「完全講義premium」を基に作成されています。
より深く、体系的に学びたい方は、以下のFPキャンプの講座をチェックしてみてください。
法人税の基礎
法人税を学ぶ意義
FP2級から新しく登場する法人税は、これまで学んできた個人の所得税とは少し異なる視点が必要になります。
FP試験で問われる法人税の主な対象は中小企業です。
家族経営の会社や少人数の従業員を雇っている会社の社長が、どのようなルールで税金を払い、どのようにお金を管理しているのかを知ることがこの分野の目的です。
学習を始めるにあたって大切なのは、自分自身が「会社の社長」になった気持ちで考えることです。
「できるだけ会社にお金を残したい」「無駄な税金は払いたくない」という社長の視点に立つことで、なぜこのような厳しいルールがあるのか、逆にどのようなメリットがあるのかといった制度の背景が見えてきます。
ほんださん講義では、一つ一つの覚えるべき部分を伝えながら、どういう風に考えていけば覚えやすいかについても解説していきます。
ぜひ最後までご覧ください!
法人税とは
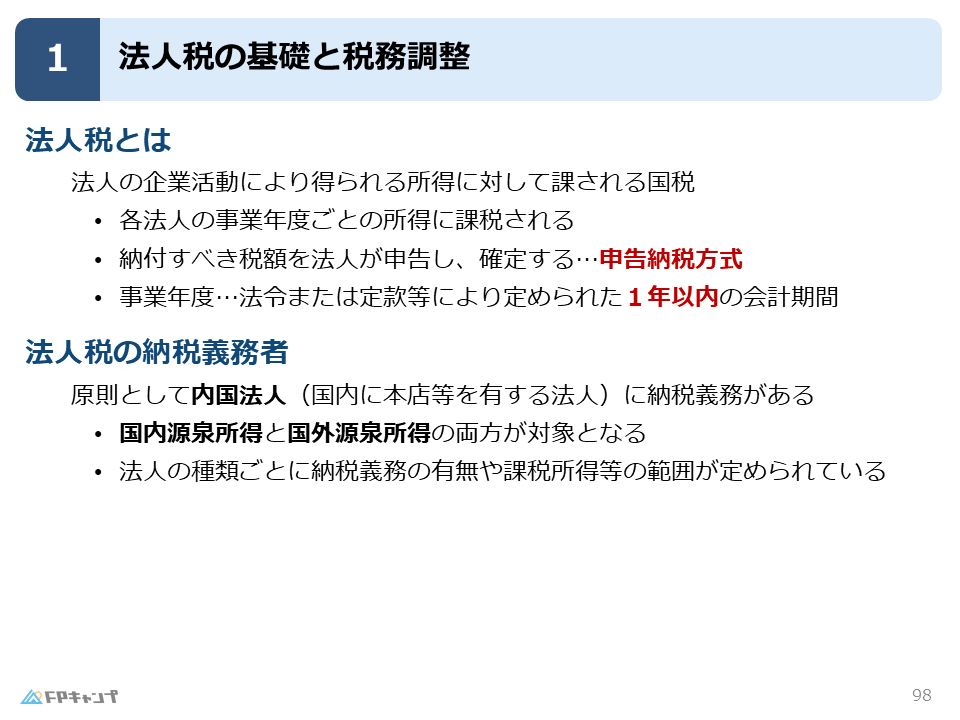
法人税を一言で言えば、会社という「法律上の人」にかかる所得税のようなものです。
人間ではない株式会社などの組織も、法律の世界では一人の人格として扱われるため、その法人が1年間で稼いだ金額に対して国が税金を課します。
個人の所得税との大きな違いは、1年の区切り方が自由である点です。
個人の場合は必ず1月1日から12月31日までと決まっていましたが、法人の場合は会社のルールである「定款」などで「事業年度」を自由に決めることができます。
例えば、4月から翌年3月までを1年とすることも可能です。
ただし、定めれた事業年度は1年以内にしなければならないというルールがあります。
また、納税の方法は所得税と同様に、会社自らが税額を計算して申告する申告納税方式が採用されています。
原則として、日本国内に本店がある内国法人が納税義務者となり、国内での稼ぎだけでなく、海外で稼いだ利益についても日本の法人税がかかる仕組みになっています。
課税所得金額と税務調整
「利益」と「所得」の違い
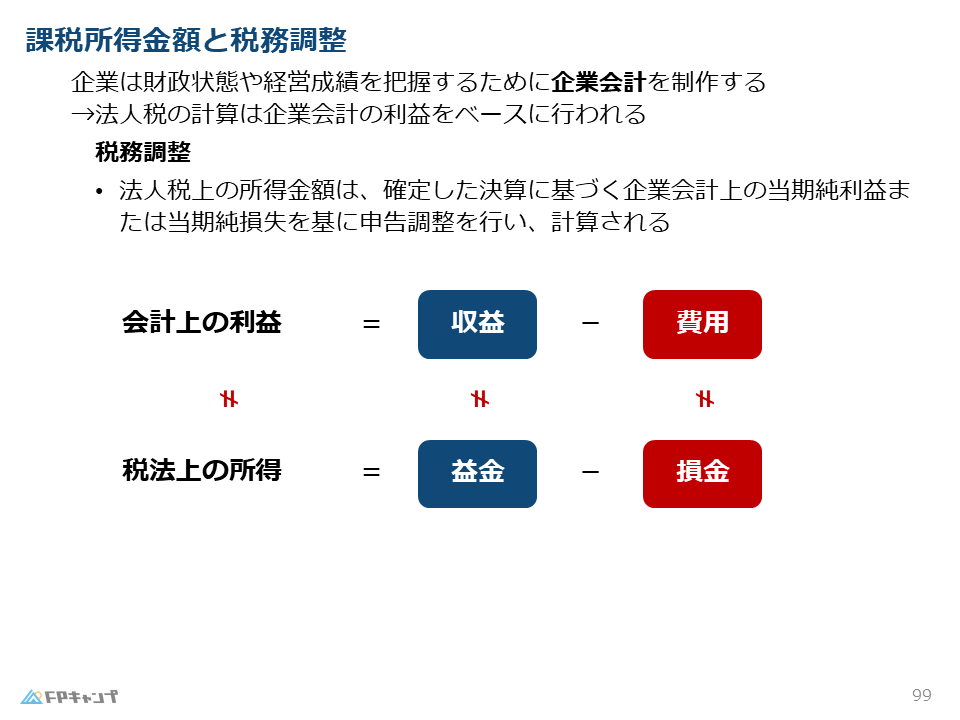
法人税の計算において、最も多くの人がつまずきやすいのが「会計上の利益」と「税務上の所得」の違いです。
会社が日々の取引を記録して出す「利益」と、税金を計算するための「所得」は、実はイコールではありません。
会社は1年間の経営成績を把握するために企業会計を行い、収益から費用を差し引いて利益を出します。
しかし、法人税の計算では益金から損金を差し引いて所得を求めます。
なぜ呼び方が分かれているのかというと、会計上のルールと税法上のルールにズレがあるからです。
例えば、会計上は経費として認めていいものでも、税法上は「それは社長が税金を減らすためのズルではないか」と厳しくチェックされ、経費(損金)として認められないケースがあるためです。
税務調整のプロセス
法人税の計算では、まず企業会計で計算された「利益」をスタート地点にします。
そこに、税法独自のルールを当てはめて「会計上は費用だけど、税金計算では費用にならないもの(損金不算入)」などを足したり引いたりして、最終的な所得を導き出します。
この修正作業のことを税務調整と呼びます。
ゼロから税金計算をやり直すのではなく、決算で出た利益をベースに微調整を行うことで、効率的に正しい税額を計算していくのが法人税の大きな流れです。
なるほど、企業会計で出た利益をそのまま法人税の計算に用いることはできないのですね。
ほんださんその通りです!
会計上の利益と税務上の所得は全くイコールではありません。そのため、法人税の計算では、そのズレを調整する税務調整が必要になってくるということですね。
まとめ
本記事では「法人税の基礎と税務調整」について学んできました。
「なぜ税務調整が必要なのか」をおさえておくことが、今後の学習や試験対策において非常に重要になってきます。
過去のFP試験では、これらのポイントが問われる問題が繰り返し出題されていますので、しっかりと復習しておきましょう!
「法人税の基礎と税務調整」について、よく理解することができました!
ほんださん理解を深めていただけたようでよかったです!
これからは繰り返し過去問や問題演習を積み、知識の定着を図りましょう。応援しています!
本記事で解説した内容は、ほんださん監修のFPキャンプ内コンテンツ「完全講義premium」を基に作成されています。
より深く、体系的に学びたい方は、以下のFPキャンプの講座をチェックしてみてください。