24歳で独学により1級ファイナンシャル・プランニング技能士を取得。2021年に「ほんださん / 東大式FPチャンネル」を開設し、38万人以上の登録者を獲得。
2023年に株式会社スクエアワークスを設立し、代表取締役としてサブスク型オンラインFP講座「FPキャンプ」を開始。FPキャンプはFP業界で高い評価を受け、2026年5月のFP1級試験では65%を超える受験生が利用。金融教育の普及に注力し、社会保険労務士や宅地建物取引士など多数の資格試験に合格している。
生命保険に入ったことによって得られたお金に税金が発生する可能性があることはご存じでしょうか?
さらに、そのお金は単にバイトで稼いだお金とは税金上の扱いが異なるのはご存じでしょうか?
日常的に得られるお金ではないですし、全く知らないのも無理はないと思います。
この記事では保険によって得られたお金にどのような税金が発生するのか解説していきます!
試験でも「この保険金には所得税、相続税、贈与税のどれに該当するか」問われる問題は頻出です!
出題されたらラッキー問題と認識し、しっかり得点できるようにこの記事を通して学んでいきましょう!
保険金に関する税金の種類が多くて混乱してしまっています…
 ほんださん
この記事を読み進めるときっと税金の分け方の問題で困ることはなくなりますよ!全て解き明かしていきましょう!
本記事で解説した内容は、ほんださん監修のFPキャンプ内コンテンツ「完全講義premium」を基に作成されています。
より深く、体系的に学びたい方は、以下のFPキャンプの講座をチェックしてみてください。
保険金にかかる税金の判別<所得税、相続税、贈与税のどれか?>
保険金を受け取ると、お金を得る行為になりますので税金が発生する可能性があります。
この保険金を受け取るにあたる死亡保険金や解約返戻金等にかかる税金には、①所得税 ②相続税 ③贈与税の3つに分類されます。
この記事では、とある保険金が所得税・相続税・贈与税のどれに該当するのかの判定方法を学んでいきます。
その前に被保険者、保険契約者、保険金受取人について確認しますと、
のことです。
試験でよく問われ、丸暗記で対応すると大変ですが、以下の2ステップで簡単に判別できますので、ぜひ理解して得点源にしていきましょう!!
2ステップによる税金の判定方法
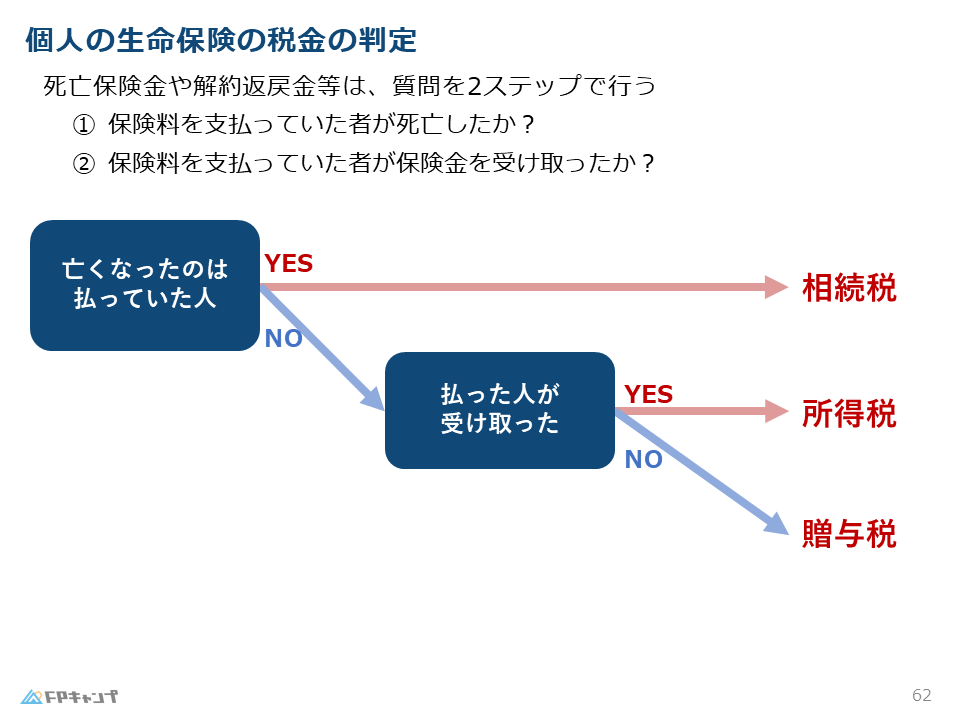
受け取る保険金にかかる税金の判定方法は、次の2つのステップで判別できます。
保険料受取人と保険契約者(=支払った人)を確認するだけです!
①保険料を支払った人が死亡したか?
Yes → 相続税で確定です
No → ②へ
②保険料を支払った人が受け取ったか?
Yes → 所得税になります
No → 贈与税になります
保険料を支払った人、つまり契約者が死亡したらその地点で相続税になるんですね。
ほんださんその通りです!試験で出たらその地点で相続税だと結論づけて読み進めて言って下さい!
税金の判定における具体例を見ていきましょう!
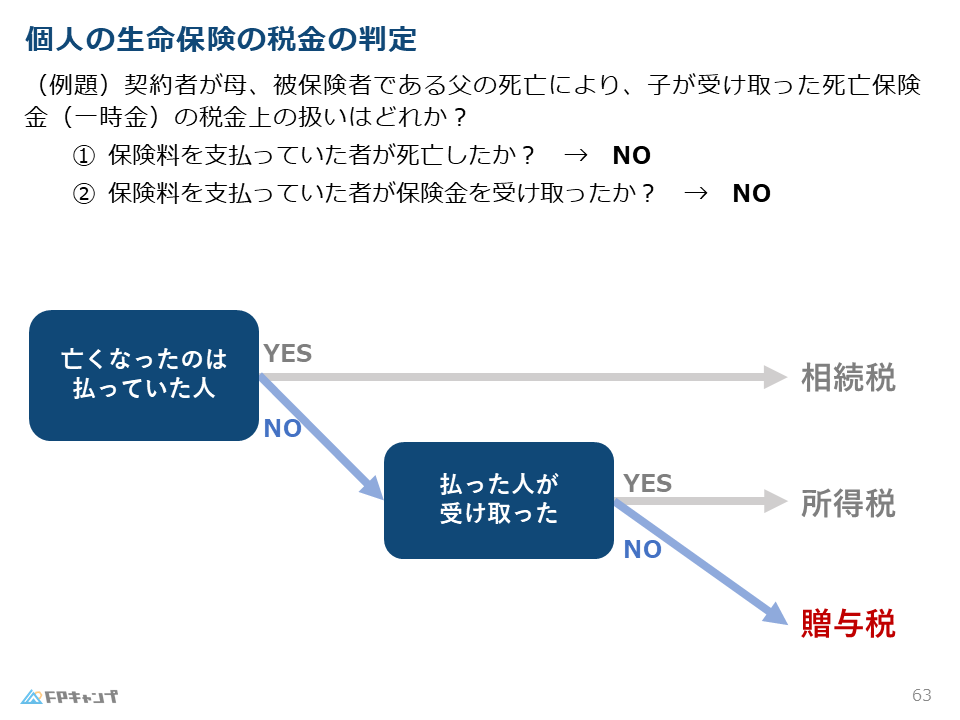
それでは税金の判定について、一つ具体例を見てみましょう。
上記の例を先ほど解説した2つのステップに従って確認していきましょう。
①保険料を支払った人が死亡したか?
保険料を支払った人は契約者、つまり母です。今回死亡したのは父なのでNoになります。
相続税ではなくなりました。②に進みましょう。
②保険料を支払った人が保険金を受け取ったか?
保険料を支払った人は母で保険金を受け取った人は子供なのでこの質問もNoですね。
つまり贈与税とわかるわけです。
保険金という形で母から子供に財産を渡しているのでお金を贈与しています。なので贈与税の対象となるとして考えると自然ではないでしょうか。
保険金にかかるそれぞれの税金の概要
保険料の支払人と保険金の受取人の条件によって保険金に対してどのような税金が発生するのかを確認しました。
それでは具体的なそれぞれの税金の概要をみていきましょう。
所得税
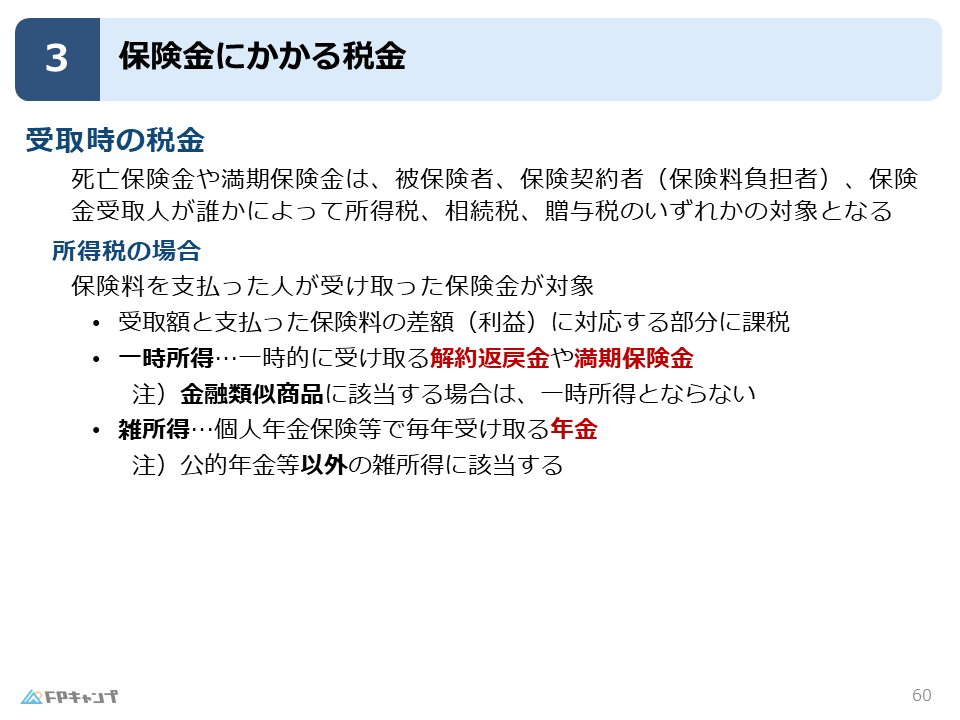
保険料を支払った人が保険金を受け取った場合(保険契約者と保険金受取人が同一の場合)に所得税の対象になります。
実際に利益になった部分(支払いより多くもらった分)が所得として課税対象になります。
所得税にも分類があり、生命保険の保険金では一時所得と雑所得の2つに分けられます。
試験でも「○○の受け取り方では一時所得か?雑所得か?」と問われますのでしっかり確認していきましょう!
①一括で一時的に受け取る保険金は一時所得になります。
しかし、この後説明する金融類似商品に該当する保険金は例外として、一時所得になりません。
②年金形式(月ごとに分けて保険金を得る形式)で受け取る保険金は雑所得になります。
なお、雑所得の中でも公的年金等以外の雑所得に該当します。
それぞれの所得に関する詳しい情報はタックスプランニング分野で確認していきます。
相続税
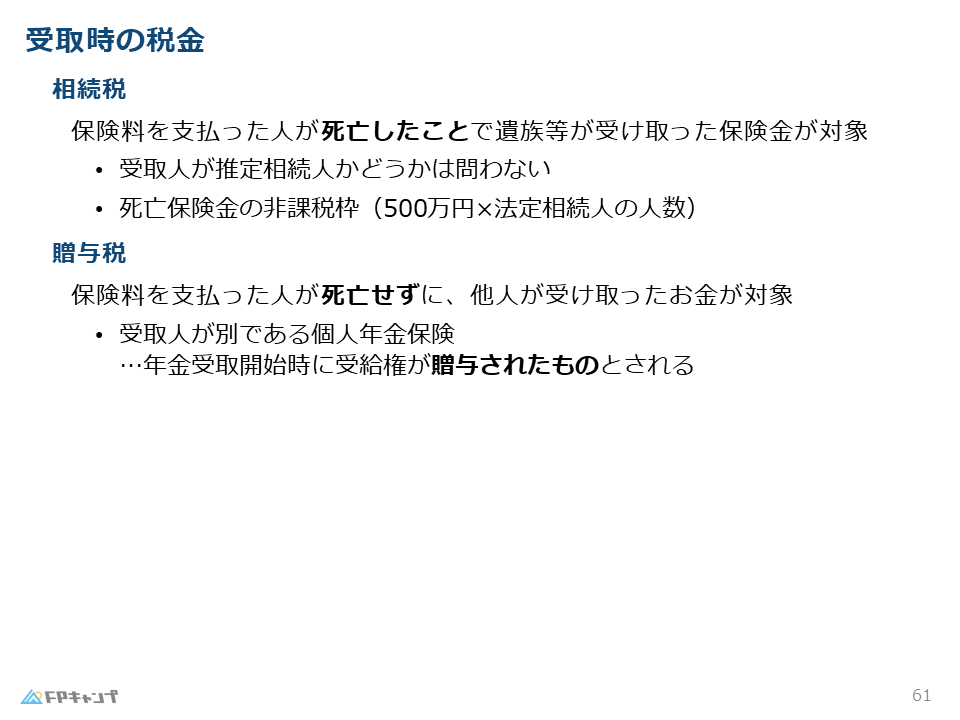
保険料を支払った人が死亡したことで、遺族などが受け取った場合(保険契約者と保険金受取人が別で契約者が死亡した場合)、その保険金は相続税の対象になります。
死亡してその財産が保険金という形で引き継がれていますので、相続の扱いになるのが自然に考えられるのではないでしょうか。
推定相続人かどうかは関係がなく、実際に受け取った人が相続税の課税対象となります。
なお、この時の税金は受け取った金額全てが課税対象ではなく、控除額があります。
その控除額(非課税枠)は、(500万円)×(法定相続人の人数)になります。
法定相続人は、被相続人の配偶者と被相続人の血族がこれにあたります。
控除額や法定相続人に関する詳しい内容は相続・事業承継分野で扱います。
リスク管理分野でのポイントとしましては、保険料を支払った人が死亡して発生した保険金には相続税が発生するということを意識してください。
贈与税
保険料を支払った人が死亡せずに他人が保険金を受け取った場合(保険契約者と保険金受取人が別で契約者が死亡していない場合)、贈与税の対象になります。
死亡せずに別の人に保険金という形で財産が渡されているので、贈与の扱いになるのが自然に考えられるのではないでしょうか。
贈与に関する控除額などの税金の詳しい仕組みは相続・事業継承分野で確認していきます。
所得税の一時所得や雑所得に該当しない!金融類似商品とは?
最後に金融類似商品について確認していきましょう。
保険商品の中でも金融類似商品は所得税の中で少し税金上の扱いが異なります。
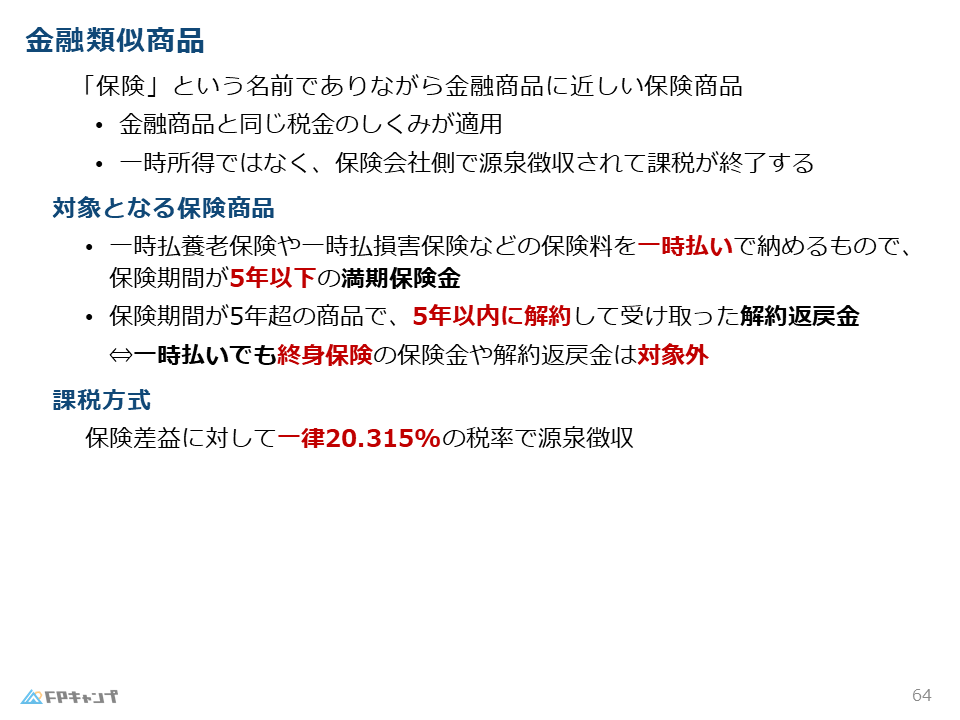
金融類似商品にはどんな税金が発生する?
保険商品の中には、保険という形で儲けが狙えるような商品も存在します。
そのようなものは金融類似商品と呼ばれます。
金融類似商品によって得られた所得に発生する税金については、一時所得や雑所得ではなく保険会社から源泉徴収という形で課税されます。
源泉徴収における税率は一律20.315%です。
つまり20.315%の税金を勝手に引かれて渡されます。
この源泉徴収は他(保険以外)の金融商品と同じ仕組みの税金体勢となっております。
金融類似商品の対象となる保険商品
以下の要件に該当する商品は保険商品になります。
・保険料が一時払いのもので保険期間が5年以下の満期保険金
・保険期間が5年以上でも、5年以内で解約して受け取った解約返戻金
「5年以下」というワードを覚えておきましょう。
保険期間が短い商品は運用している為に保険を扱っているように見えますので、金融類似商品として扱われるというわけです。
そして例外もあります。5年以内で解約したとしても、終身保険の保険金や解約返戻金は金融類似商品とはみなされません。試験でも問われたことがあります。
終身保険は金融類似商品ではないとしっかり意識していきましょう。
力試し:実際に過去問を解いてみよう
この記事で学んだことを踏まえて以下の問題に挑戦してみましょう!
(2025年1月試験 問15) (学科 FP協会)
(ア)契約者と被保険者が同一人である養老保険において、被保険者の相続人ではないものが受け取った死亡保険金は、相続税の課税対象となる。
解説: 個人が受け取った生命保険の死亡保険金や解約返戻金等に関する課税関係は二つのステップで見ればいいのでした。
①死亡した人が保険契約者か? →Yesなら相続税、Noなら②へ
②保険金を受け取った人が契約者か? →Yesなら所得税、Noなら贈与税
(イ)一時払終身保険を契約から5年以内に解約した場合に受け取る解約返戻金は、一時所得として所得税の課税対象となる。
まとめ
本記事では「保険金にかかる税金」について学んできました。
税金の判別は以下の2つのステップで行えます。
①保険料を支払った人が死亡したか?
Yes → 相続税で確定です
No → ②へ
②保険料を支払った人が受け取ったか?
Yes → 所得税になります
No → 贈与税になります
また、所得税に分類される商品のうち
・保険料が一時払いのもので保険期間が5年以下の満期保険金
・保険期間が5年以上でも、5年以内で解約して受け取った解約返戻金
は金融類似商品としてみなされ課税方式は源泉徴収になります。
しかし終身保険は金融類似商品に該当しません。
といった点が試験対策として非常に重要になってきます。
過去のFP試験では、これらのポイントが問われる問題が繰り返し出題されていますので、しっかりと復習しておきましょう!
ほんださん保険金にかかる税金についての理解は深めていただけたでしょうか?特に税金の分類はよく出ますので、2ステップでの分類方法を必ずおさえておきましょう!これからは繰り返し過去問などで問題演習を積み、知識の定着を図りましょう、応援しています!
本記事で解説した内容は、ほんださん監修のFPキャンプ内コンテンツ「完全講義premium」を基に作成されています。
より深く、体系的に学びたい方は、以下のFPキャンプの講座をチェックしてみてください。