
24歳で独学により1級ファイナンシャル・プランニング技能士を取得。2021年に「ほんださん / 東大式FPチャンネル」を開設し、37万人以上の登録者を獲得。
2023年に株式会社スクエアワークスを設立し、代表取締役としてサブスク型オンラインFP講座「FPキャンプ」を開始。FPキャンプはFP業界で高い評価を受け、2026年5月のFP1級試験では65%を超える受験生が利用。金融教育の普及に注力し、社会保険労務士や宅地建物取引士など多数の資格試験に合格している。
長年勤めた会社から受け取る退職金は、老後の生活を支える大切な資金です。
しかし、額面(総額)通りの金額がそのまま口座に振り込まれるわけではなく、退職金にも税金がかかります。
まとまった金額が支給されやすい退職金だからこそ、税金額に不安を感じる人は多いでしょう。
本記事では、退職金にかかる税金の計算方法や役立つ知識についても解説するので、ぜひ最後までご覧ください。
退職金の税金はいくら?基本の仕組み
退職金にかかる税金について、基本的な仕組みを理解しましょう。
退職金には、所得税・住民税が発生する
退職金は「得たお金(利益)」のため、所得税・住民税が課税されます。
2種類の違いは、以下の通りです。
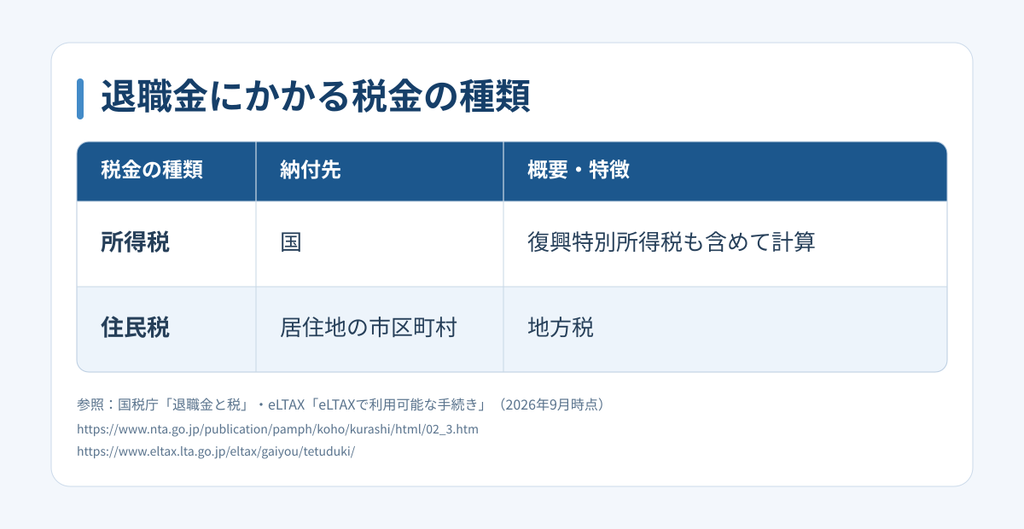
これらが退職金から差し引かれ、残った金額が手取りとして支払われます。
分離課税のため税負担が軽減される
退職金は「分離課税」が適用されるため、翌年の税金が大幅に上がる心配はありません。
一般的な給与や副業の収入は、すべてを合わせて税金を計算する「総合課税」です。
日本の所得税は累進課税制度を採用しているため、所得を合算して金額が大きくなるほど税率も高くなるのが特徴です。
一方で、退職金は老後の生活に欠かせず、長年の勤労に対するお礼でもある点から、所得とは切り離して税金を計算します。
以下の収入があったと仮定し、考えてみましょう。
- 会社員の給与(総合課税)
- 副業の収入(総合課税)
- 退職金(分離課税)
1と2は翌年の税金に反映されますが、3は影響されないため、税率が跳ね上がるのを防ぎ、税負担が軽く済むように配慮されています。
退職金の手取りはどうなる?計算方法とは?
退職金にかかる税金を計算する方法を解説するので、ぜひ挑戦してみてください。
ステップ1:勤続年数から「退職所得控除」を求める
最初に計算するのは、退職金の額面から一定の金額を減らせる「退職所得控除」です。
退職所得控除額は、会社に勤めていた年数(勤続年数)が長いほど大きくなるのがポイントです。
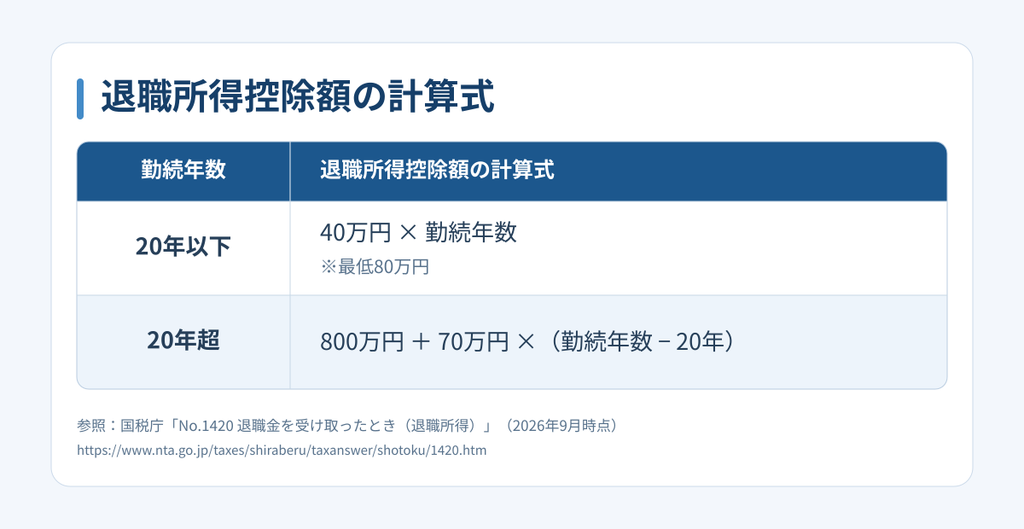
勤続年数に1年未満の端数があるときは、切り上げて1年として扱います。
例えば、20年6か月の場合は端数を切り上げて21年とします。
- 計算式:800万円 + 70万円 × ( 21年 – 20年 )
- 計算過程:800万円 + 70万円
- 退職所得控除額:870万円
ステップ2:控除を差し引いて「課税退職所得金額」を出す
実際の退職金額からステップ1で求めた退職所得控除を差し引き、「2分の1(半分)」にします。
計算式:(退職金額 – 退職所得控除額)× 1/2
控除を差し引いたうえで、さらに課税対象を半分にしてくれるため、税金を安く抑えられます。
先ほどの例を使い、退職金が2,000万円のケースで実際に計算してみましょう。
- 退職金額:2,000万円
- 退職所得控除:870万円
- 計算式:( 2,000万円 – 870万円 ) × 1/2
- 計算過程:1,130万円 × 1/2
- 課税退職所得:565万円
上記の計算から分かる通り、実際に税金が発生するのは2,000万円ではなく565万円分です。
ステップ3:税率をかけて所得税と住民税を算出する
最後に、算出した課税退職所得金額に対して、所得税と住民税の税率を掛け合わせます。
所得税は金額に応じて5%~45%の段階的な税率が適用され、決められた控除額を引いて計算します。
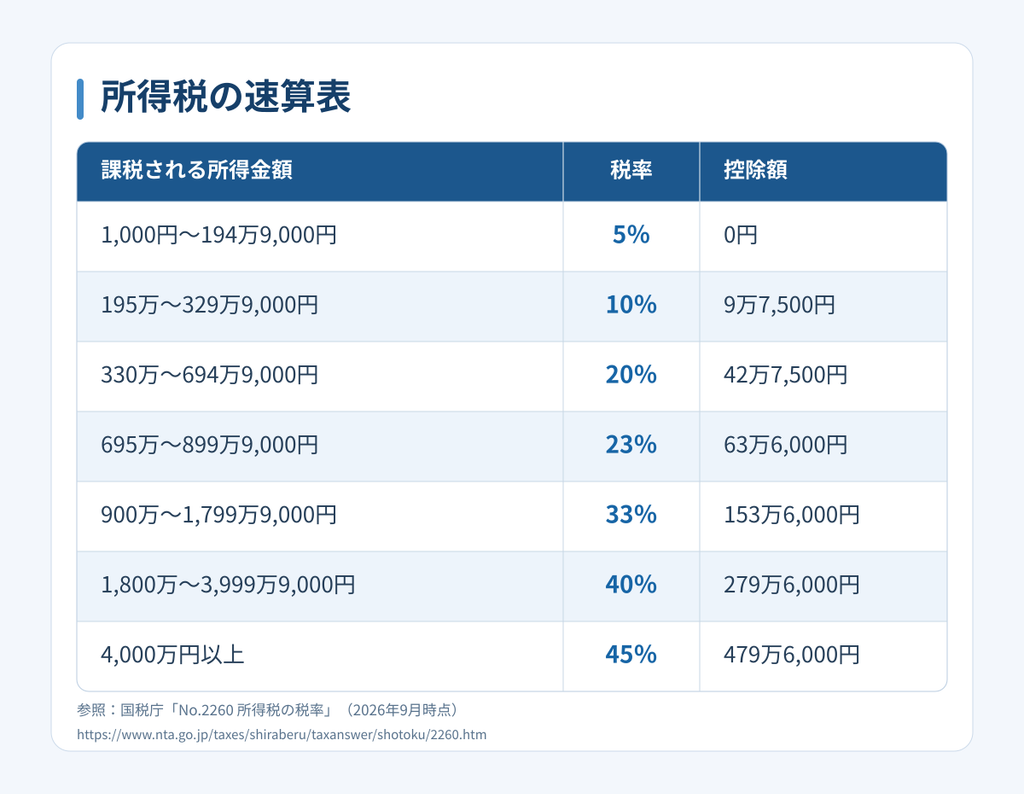
また、所得税額に対して2.1%の復興特別所得税、一律10%の住民税(都道府県民税4%、市区町村民税6%)がかかります。
ステップ2で算出した「課税退職所得金額」に、それぞれの税率を掛け合わせます。
所得税は、先ほどの速算表に当てはめて計算します。
「330万~694万9,000円」の範囲に該当するため、税率20%、控除額42万7,500円です。
- 基準所得税:565万円 × 20% – 42万7,500円 = 70万2,500円
- 復興特別所得税:70万2,500円 × 2.1% = 1万4,752円
- 所得税合計:70万2,500円 + 1万4,752円 = 71万7,252円
→100円未満切り捨て:71万7,200円
続いて、住民税を計算します。
住民税:565万円 × 10% = 56万5,000円
最後に、退職金の額面から所得税と住民税を差し引きます。
- 引かれる税金:71万7,200円 + 56万5,000円 = 128万2,200円
- 最終的な手取り額:2,000万円 – 128万2,200円 = 1,871万7,800円
今後の生活を支える退職金の税金を求め、セカンドライフを楽しむための準備をしましょう。
退職金の税金が「かからない(非課税)」になるケースとは?
受け取る退職金額が「退職所得控除」の枠内に収まる場合、退職金に税金は発生しません。
例えば、勤続年数20年の人の退職所得控除額は800万円です。
受け取る退職金が800万円以下であれば、課税退職所得金額が0になるため、所得税も住民税も一切かかりません。
額面のお金がそのまま全額振り込まれるため、控除額を把握し、老後の資金計画を立てましょう。
【おすすめの記事】
老後資金の相談はどこがいい?銀行窓口へ行く前に知るべき知識と対策
【会社員以外】パートや公務員でも退職所得控除は適用される?
退職所得控除は、パートタイマー・アルバイト・派遣社員・公務員など、雇用形態に関係なく適用されます。
退職金であれば、勤務先がどのような形態であっても、退職所得として優遇措置を受けられるのが特徴です。
退職所得控除を活用して、将来のための資産形成に役立てましょう。
退職金を受け取るときは「退職所得の受給に関する申告書」が必須!
退職所得控除を受けるには、「退職所得の受給に関する申告書」を提出する必要があります。
申告書を出し忘れると一律で源泉徴収される
申告書を退職するまでに勤務先へ提出しなかった場合、退職所得控除を計算できないため、源泉徴収(20.42%)されます。
本来は税金がゼロや数万円で済む人でも、まとまった金額の税金が引かれるため、注意してください。
一般的には勤務先から配布されるため、忘れずに記入し、負担を減らせる退職所得控除を活用しましょう。
会社へ提出すれば原則「確定申告」は不要になる
申告書を期日までに提出しておけば、勤務先が正しい控除額を計算し、適切な税額だけを差し引いてくれます。
税金の納付まで会社が代行してくれるため、退職金に関する確定申告は原則不要です。
退職金の税金で「確定申告」が必要・有利になるケース
確定申告をしたほうが税金が軽くなるケースを紹介するので、自身が該当するか確認しましょう。
申告書を出し忘れていた場合
先述の通り、「退職所得の受給に関する申告書」を提出し忘れると、20.42%で源泉徴収されます。
しかし、引かれた税金は没収されるわけではなく、翌年の2月16日~3月15日までに確定申告をすれば払い過ぎた税金が戻ってきます。
手違いで引かれてしまった人は、確定申告を忘れないようにしてください。
ふるさと納税や医療費控除などを利用する場合
退職金を受け取った年に、ふるさと納税で寄付をした場合や、年間10万円以上の多額の医療費を支払った場合も確定申告が有利です。
寄付金控除や医療費控除でさらに税金を減らせる可能性があるため、支出を振り返り、利用できる控除がないか確かめましょう。
【おすすめの記事】
【初心者向け】ふるさと納税のやり方!シンプルに申請手順を解説
退職金の受取方法は「一時金」と「年金」どっちがいい?
退職金は、一度に全額を受け取る「一時金」と、分割して定期的に受け取る「年金」の受け取り方が選べるケースがあります。
一括(一時金)で受け取る場合のメリット
一括で受け取るメリットは、これまで解説してきた「退職所得控除」を利用できる点です。
控除枠が大きく、金額を半分にしてから課税されるため、税金の負担を小さく抑えられます。
まとまった資金が手元に入るため、住宅ローンの完済や、初期費用の大きな資産運用に回しやすいのもメリットです。
高額のお金を管理するスキルが必要ですが、手取りの総額を増やしたい人に向いている方法です。
分割(年金)で受け取る場合のメリット
分割で受け取る場合は「雑所得」になり、退職所得控除ではなく「公的年金等控除」が適用されます。
また、企業によっては、分割している期間も資金が運用されるため、受け取る総額自体が増える可能性があります。
一時金に比べると税負担が大きくなる傾向がありますが、計画的に退職金を使いたい人におすすめの受け取り方です。
退職金の仕組みを本質から理解するならFPの勉強がおすすめ!
大切な退職金を守り、老後の資産形成を進めるためには、お金の仕組みを本質から理解し、応用するスキルが欠かせません。
自分に合う選択をしたい人には、「ファイナンシャルプランナー(FP)」の勉強がおすすめです。
FP試験の範囲では、以下の6分野について学べ、あらゆる視点から考えられるようになります。
- ライフプランニングと資金計画
- リスク管理(保険)
- 金融資産運用
- タックスプランニング
- 不動産
- 相続・事業承継
FP資格の学習を通じて税金や年金の正しい知識を身につければ、自分や家族の資産を守れるようになります。
【おすすめの記事】
ファイナンシャルプランナー(FP)試験は独学でも合格できる?勉強法・テキストなどを解説!
初心者でも大丈夫!「FPキャンプ」で本質から学ぼう
「お金の勉強は難しそうで不安」と感じる人には、FP試験対策に特化した学習コンテンツ「FPキャンプ」が最適です。
暗記量減!本質から学べるオンラインコンテンツ
FPキャンプは、YouTubeのFP解説動画で人気を集める「ほんださん」が運営しています。
テキストを丸暗記する詰め込み型の学習ではなく、「なぜその制度があるのか」という本質を理解できるのが特徴です。
退職金の税金計算など、複雑に見えるルールも根本の理由から紐解いてくれるため、実生活で使える知識として定着します。
【おすすめの記事】
【暗記量減】試験範囲が広いFP試験は「本質理解」で攻略!合格を勝ち取る勉強法
スキマ時間を活かせる!いつでもどこでも学習できる環境
FPキャンプには、仕事や家事で忙しく、机に向かう時間が取れない人でも、勉強を継続できる環境が整っています。
スマホやタブレットで学べる工夫がこらされており、通勤中の電車内や家事の合間など、スキマ時間で効率的に学習を進められます。
インプットもアウトプットもできるため、いつでもどこでも学習環境に早変わりするのが、FPキャンプの魅力です。
【おすすめの記事】
スキマ時間でFP試験に合格しよう!メリット・注意点・勉強方法を解説
0円からスタート!各級にお試しコースを用意
FPキャンプには無料コースが用意されており、「最初からお金を払うのは抵抗がある」と感じる人でも気軽に挑戦できます。
まずは無料登録で講義の分かりやすさやアプリの使い勝手を体験したうえで、本格的に学習をはじめられます。
経済的なリスクを抱えずにはじめられるFPキャンプで、新しい挑戦をはじめましょう。
【おすすめの記事】
▶FP3級:【朗報】FPキャンプ3級コースがすべて無料に!学科も実技も対策可能
▶無料コースまとめ:FPキャンプ無料コースの活用ガイド!各級の料金・特徴・講座まとめ
まとめ:退職金の税金を正しく知って手取り額を把握しよう
退職金の税金は、分離課税や退職所得控除などの優遇措置により、負担が抑えられる点が特徴です。
自身の勤続年数から控除額を計算し、大まかな手取り額を把握してみましょう。
会社への申告書の提出を忘れずに行い、必要に応じて確定申告を進め、より税金を軽くしてみてください。
FPキャンプを活用して一生モノのお金の知識を身につけ、豊かな老後に向けた資産形成をスタートさせましょう。
【関連記事】老後の資産形成や税金について学びたい人におすすめ
退職金を受け取ったあとの資産運用や、実践的な節税などのお金の知識を知りたい人は、ぜひ以下の記事もチェックしてみてください。
【お金の悩み】
▶年金:【FPが解説】年金の不安を根本解決!お金の知識とFP資格で学ぶ方法
▶介護費用:介護費用の平均は約500万円!リスクに備える方法とは?
▶相続税:【FP解説】相続税の基礎控除はいくら?計算方法と法定相続人の範囲とは?
▶資産運用:初心者こそ「長期・積立・分散」を押さえよう!資産運用は知識でリスク分散
▶生活防衛資金:生活防衛資金は必要?目安金額や貯め方、投資のタイミングを解説
▶医療保険:医療保険はいらない?自分だけの正解を見つける方法をFPが解説
▶医療費控除:医療費控除はいくらから?お得に還付を受ける計算方法とFP知識
▶教育資金:教育資金はNISAで大丈夫?学資保険との違いや毎月のシミュレーション
▶NISA:非課税になるNISAとは?安全な資産運用は「FP資格」にあり!
▶iDeCo:【初心者向け】iDeCoをはじめる前に知っておきたいメリット・デメリットと活用法
▶住宅ローン:住宅ローン金利の正解は?FPが教える変動・固定の選び方とシミュレーション
▶住宅ローン控除:【2026年】住宅ローン控除の確定申告はいつまで?必要書類と書き方ガイド
▶ライフプランニング:ライフプランニングとは?人生の資金計画を自分で立てるメリットと必要な知識
▶ふるさと納税:【初心者向け】ふるさと納税のやり方!シンプルに申請手順を解説
【FPキャンプ:口コミ】
▶20代:FPキャンプの評判・口コミは?忙しい20代銀行員・保険業のリアルな声
▶30代:【30代FP2級】忙しくても合格できる!FPキャンプ受講者3名の口コミ・評判
▶40代:40代必見!金融のプロも活用するFP2級対策FPキャンプの評判・口コミ
▶50代:【FP2級対策】50代・異業種からも一発合格!FPキャンプの口コミ
▶子育て:FP資格は子育てと両立できる?授乳中でも合格した勉強法とFPキャンプの口コミ
▶社会人:FPキャンプの評判・口コミは?忙しい社会人がFP2級合格をつかんだ体験談