
近年では、物価の上昇や新NISAなどのキーワードを聞く機会が増え、お金の変化が際立っています。
よりうまくお金と向き合うために、知識を学びたいと考える人もいるでしょう。
お金を学べる資格には、「金融リテラシー検定」と「FP資格(ファイナンシャル・プランニング技能検定)」があります。
どちらも金融や経済に関する知識を問う試験ですが、資格の位置づけや試験範囲、取得後に活かせる場面は異なります。
本記事では、金融リテラシー検定とFP資格の違いを出題範囲や難易度、費用の面から詳しく比較します。
それぞれの試験に向いている人の特徴や、本質的な金融リテラシーを身につけるための学習方法も解説しますので、自分に合った資格選びの参考にしてください。
24歳で独学により1級ファイナンシャル・プランニング技能士を取得。2021年に「ほんださん / 東大式FPチャンネル」を開設し、38万人以上の登録者を獲得。
2023年に株式会社スクエアワークスを設立し、代表取締役としてサブスク型オンラインFP講座「FPキャンプ」を開始。FPキャンプはFP業界で高い評価を受け、2026年5月のFP1級試験では65%を超える受験生が利用。金融教育の普及に注力し、社会保険労務士や宅地建物取引士など多数の資格試験に合格している。
金融リテラシー検定とFP資格の違い
金融リテラシー検定とFP資格の主な違いについて、基本情報を比較しましょう。
実施団体と資格の位置づけ
金融リテラシー検定とFP資格の決定的な違いは、民間検定か国家資格かという位置づけです。
金融リテラシー検定は、一般社団法人金融財政事情研究会(きんざい)が2023年に開始した比較的新しい民間検定です。
合格すると「金融リテラシー検定合格証」が発行され、生活に必要なお金の知識がある点を証明できます。
一方、一般的にFP資格と呼ばれる「ファイナンシャル・プランニング技能検定」は、厚生労働大臣から指定を受けた試験機関が実施する国家検定です。
金融リテラシー検定を実施しているきんざい、日本FP協会が試験を実施しています。
合格すると「ファイナンシャル・プランニング技能士」という国家資格の名称を名乗れ、一度取得すれば有効期限や更新の必要もありません。
どちらの試験にも「きんざい」が関わっているため混同されやすいですが、証明力や社会的な認知度では、国家資格であるFP資格のほうが広く知られているでしょう。
設立された目的と主な対象者
2つの試験は、設立された目的とメインターゲットとなる受験者層にも違いがあります。
金融リテラシー検定は、成年年齢の引き下げや高校での金融教育必修化を受け、知っておくべきお金の基礎知識を定着させる目的で設立されました。
そのため、主な対象者は高校生や大学生、専門学校生、新入社員などの若手社会人です。
対してFP資格は、個人の夢や目標をかなえるための総合的な資金計画(ライフプランニング)を立て、経済的な側面から実現に導く専門知識を測る目的で作られています。
学生や新社会人だけでなく、結婚や住宅購入、教育資金の準備、老後の資産形成など、幅広い年代の社会人が受験対象です。
さらに、金融機関・保険会社・不動産会社などで顧客へ提案をする実務家にとっても定番の資格として位置づけられています。
出題範囲と身につくお金の知識の違いを比較
金融リテラシー検定とFP資格では、出題範囲の広さと掘り下げる深さが異なります。
金融リテラシー検定で学ぶ内容
金融リテラシー検定は、日常生活を送るうえで欠かせないお金のルールと、金融商品の基礎に絞られています。
以下の5つの分野から構成されており、実生活で役立つ知識です。
- ライフプラン・キャリア
- 消費者トラブル・消費者信用
- 金融・経済
- 金融商品・保険
- 社会保険・税金
収入と支出のバランスを把握する家計管理の基本から分散投資の考え方など、資産形成の入り口となる知識をコンパクトに学べる点が特徴です。
また、クレジットカードのリボ払いの仕組みや、SNSを通じた投資詐欺、名義貸しなどの若年層が巻き込まれやすいトラブルも扱われます。
複雑な税金の計算や法律の細かい規定には踏み込まず、金融経済の大枠を短期間でつかめるカリキュラムです。
FP資格で学ぶ6つの専門分野
FP資格(3級・2級・1級)では、人生に関わるお金の知識を以下の6つの専門分野にわたって学習します。
- ライフプランニングと資金計画
社会保険・公的年金・教育資金・住宅ローンなど
- リスク管理
生命保険・損害保険・医療保険などの仕組みと選び方
- 金融資産運用
経済指標・株式・債券・投資信託・NISAなどの制度
- タックスプランニング
所得税・住民税・所得控除・税額控除・確定申告など
- 不動産
不動産の取引ルール・建築基準法・不動産に関する税金など
- 相続・事業承継
贈与税・相続税・法定相続分・遺言など
金融リテラシー検定で扱う家計管理や投資の基礎は、FP資格における「ライフプランニングと資金計画」や「金融資産運用」の一部に含まれます。
FP資格は、投資や貯蓄だけでなく、健康保険や厚生年金(公的制度)、各税金や相続まで、幅広く学べます。
最初に入門となるFP3級で6分野の全体像と基礎用語を押さえるのがおすすめです。
実生活でより幅広く活用できるのはどっち?
学んだ知識を今後の実生活で幅広く活用したいのであれば、6分野を学べるFP資格のほうが役立つでしょう。
私たちが日々の生活や将来の資産形成でお金の判断を下すとき、断片的な知識だけでは解決できない場面が多いためです。
例えば、病気やケガに備えて民間の医療保険を検討する場合、公的な健康保険にある「高額療養費制度」の仕組みを知っていれば、過剰に手厚い保険へ加入する失敗を防げます。
また、ふるさと納税や医療費控除、住宅ローン控除などを利用して手元に残るお金を増やすために必要な知識も学習可能です。
税金や社会保険に加え、不動産や相続まで体系的に学びたい人には、FP資格が適しています。
自分の資産を守りながら着実に増やしていく実用性を重視するなら、FP3級から学習をスタートして6分野の土台を作るほうが適しています。
試験制度・難易度・受験費用の違い
金融リテラシー検定とFP資格(FP3級)の試験制度を比較します。
試験方式と日程の違い
どちらもパソコンを使って受験しますが、金融リテラシー検定はIBT方式、FP3級はCBT方式です。
- IBT方式
自宅や学校などで、パソコンなどの端末からインターネットに接続して受験する方式です。
- CBT方式
指定の試験会場(テストセンター)へ行き、会場に設置されたパソコンを使って受験する方式です。
各試験ともに、休止期間を除いてほぼ通年で申し込みと受験が可能です。
| 試験名 | 試験区分・実施団体 | 出題形式 | 問題数 | 試験時間 |
|---|---|---|---|---|
| 金融リテラシー検定 | 学科・実技の区分なし (きんざい) | 正誤問題・三答択一式 | 計50問 (正誤35問・三答択一式15問) | 40分 |
| FP3級 | 学科 (日本FP協会・きんざい) | ○×式・三答択一式 | 60問 | 90分 |
| 実技 (日本FP協会) | 多肢選択式 | 20問 | 60分 | |
| 実技 (きんざい) | 事例形式 | 5題 | 60分 |
ただし、FP資格には「学科試験」と「実技試験」の2種類があり、両方に合格しなければなりません。
別々の日に分けて受験できるため、学習ペースに合わせて挑戦してみてください。
科目が2つに分かれている分、試験時間はFP3級のほうが長くなりますが、受験スケジュールの組みやすさという点では両者に大きな差はない点が特徴です。
合格基準と合格の難易度
難易度を比較すると、出題範囲がコンパクトな金融リテラシー検定のほうが短時間で合格ラインに到達できると考えられます。
金融リテラシー検定は100点満点中60点以上で合格です。
対するFP3級も、学科・実技ともに満点の60%以上を取れば合格できます。
学習範囲が6分野と広く、合格に必要な勉強時間は多くなるため、金融リテラシー検定よりも時間がかかります。
ただし、FP3級の合格率は例年85%前後で推移しており、国家資格の中では合格しやすい水準です。
※日本FP協会の合格率を参照
他の受験者と順位を競う試験ではなく、頻出の基本問題を着実に理解していけば初心者でも十分に一発合格を狙えます。
受験料とテキスト代を含めたトータルコストの比較
受験料と教材費を合わせたトータルコストを比較すると、金融リテラシー検定のほうが安く抑えられます。
| 試験名 | 実施団体 | 受験料 |
|---|---|---|
| 金融リテラシー検定 | 一般社団法人金融財政事情研究会 (きんざい) | 3,300円(税込) |
| FP3級 | 日本FP協会 一般社団法人金融財政事情研究会 (きんざい) | 学科:4,000円 実技:4,000円 合計:8,000円(非課税) |
また、テキストや問題集代は大きく異なります。
金融リテラシー検定は申し込み後にメールにてテキストが送られてくるため、別途で購入する必要はありません。
| 試験名 | テキスト代 |
|---|---|
| 金融リテラシー検定 | 追加費用なし (電子テキスト付き) |
| FP3級 | 1冊:2,000~3,000円程度 (市販教材の目安) |
ただし、FP3級はYouTubeの無料講義動画やWeb上の過去問演習サイトなど、無料で使える質の高い学習コンテンツがそろっています。
無料のものをうまく活用して教材費を抑えれば、金融リテラシー検定との費用差を縮めながら国家資格の取得を目指せるでしょう。
【おすすめの記事】
FP3級で家計管理が変わる!節約の質を上げるお金の知識とは?
履歴書への記載やキャリアアップでの評価の違い
各資格が就職活動や転職活動、社内のキャリアアップでどのように評価されるかも押さえておきましょう。
就職や転職の履歴書でアピールしやすいのは国家資格のFP
履歴書に記載して客観的なスキルとしてアピールしやすいのはFP資格でしょう。
金融系の資格の中でも知名度が高く、国家資格の点から自身の強味を積極的に表しやすいのがメリットです。
金融リテラシー検定も履歴書の資格欄に記載できますが、創設されてから日が浅い民間検定です。
採用担当者が検定の名称やレベル感を知らない可能性もあり、事前に理解しておくとよいでしょう。
ただし、FP3級は基本的なお金の知識が求められる資格のため、専門性をアピールできる訳ではありません。
次のステップであるFP2級を目指したり、FP3級で得たものを伝えるなどの工夫が必要です。
【おすすめの記事】
【見本付き】FPの正式名称は?履歴書の書き方や英語表記を級別に解説
合格後のステップアップや上位資格も視野に入れられる
資格取得後の発展性やキャリアの広がりという面でも、両者には明確な違いがあります。
金融リテラシー検定は単一レベルの試験のため、3級や2級などの段階的なレベル分けが存在しません。
合格したあとにさらに知識を深めたいと考えた場合は、FP資格・証券外務員・簿記など、別の資格・検定を選ぶ必要があるでしょう。
一方、FP資格は入門のFP3級からスタートし、実務レベルのFP2級、最上位のFP1級へと段階的にステップアップできます。
さらに、日本FP協会が認定する民間資格も用意されており、以下のような種類があります。
- AFP(アフィリエイテッド・ファイナンシャル・プランナー)
- CFP(サーティファイド・ファイナンシャル・プランナー)
上記の資格は、2年に1度の更新時までに継続教育単位を取得しなければならず、AFPは15単位、CFPは30単位です。
研修会・勉強会・テストなどで単位を得られるため、最新の金融情報にしっかりと触れている点を表せます。
将来的なステップアップの選択肢を残しておきたい人は、FP資格のほうが適しています。
【おすすめの記事】
▶AFP:AFPとは?取得方法・注意点・向いている人の特徴などを解説
金融リテラシー検定とFPはどっちを受験すべき?目的別の選び方
各資格の試験範囲・制度・評価の違いを踏まえ、金融リテラシー検定とFP資格のそれぞれがどのような人に向いているかを整理します。
金融リテラシー検定が向いている人
金融リテラシー検定の受験が適しているのは、以下のような目的を持つ人です。
- 在学中の高校・大学・専門学校で受験が推奨されている、単位認定の対象になっている学生
- 内定先や勤務先の企業から受験を案内されている新社会人
- 最低限の費用でお金の基本知識を学びたい人
学校や職場で受験するメリットがある場合や、金融トラブル防止や資産形成の入り口を短時間で学びたい人に適しています。
FP資格が向いている人
FP資格(FP3級)から勉強をはじめるのが適しているのは、以下のような人です。
- 資産運用だけでなく、節税・社会保険・保険の見直しなど、総合的に学びたい人
- より実用性の高い知識を身につけたい人
- 将来的に上位資格へのステップアップや、仕事・副業への活用も視野に入れたい人
金融リテラシー検定で学ぶテーマを学べるため、自分の資産形成やキャリアを含めて考えている人はFP資格がよいでしょう。
【おすすめの記事】
【未経験可】セカンドキャリアとの相性抜群!年齢を気にせず活躍できるFPがおすすめ
本当の意味で金融リテラシーを高めるならFP資格がおすすめ
幅広いお金の知識を身につけ、暮らしや仕事で活用したい人には、FP資格が向いています。
実生活のお金の悩みを解決するには、保険・税金・資産運用など、さまざまな知識が必要です。
例えば、住宅購入を考える際は、住宅ローンの金利だけでなく、保険の保障内容や税金、購入後の家計まで確認しなければなりません。
FP資格で6分野を横断的に学べば、知識を関連付けながら、自分に合う選択を考えやすくなります。
さらに、学んだ知識を自分の家計管理に加え、ブログでの情報発信や金融分野のWebライティングなどの仕事に活かせる点も魅力です。
専門性を高めていけば、個人相談や講師なども視野に入れられるため、副業やセカンドキャリアに活かせます。
【おすすめの記事】
副業はファイナンシャルプランナーがおすすめ!注意点・はじめ方・収入額などを徹底解説
FP資格を本質から学ぶならFPキャンプが役立つ
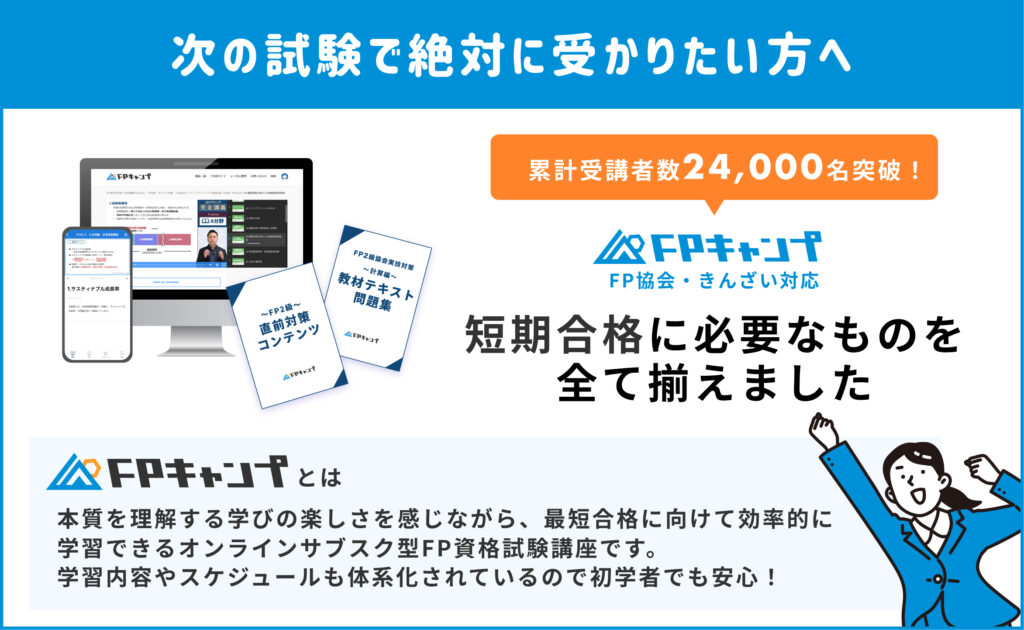
お金の知識にハードルを感じている人には、暗記に頼らず本質的な理解を重視した学習コンテンツ「FPキャンプ」がおすすめです。
YouTubeのFP解説で人気のほんださんが運営
FPキャンプは、YouTubeで人気を集めるFP解説者のほんださんが運営する、FP試験対策に特化したオンラインコンテンツです。
金融や税制のプロフェッショナルの視点から、初心者にも分かりやすい言葉で噛み砕いて解説するスタイルが多くの人から支持されています。
試験合格のためのテクニックではなく、「なぜこのような法律や制度になっているのか」という背景や理由から解説します。
制度が作られた目的や仕組みの根幹を講義動画で理解できれば、自分の頭で考えて問題に対処できるでしょう。
また、スマホやタブレットからスキマ時間に学習を進められるため、仕事や学業で忙しい人でも効率よく学習を継続しやすいのがメリットです。
【おすすめの記事】
【暗記量減】試験範囲が広いFP試験は「本質理解」で攻略!合格を勝ち取る勉強法
無料コースあり!FP3級から気軽に挑戦できる
「自分に合うかどうか試してから判断したい」という人に向けて、FPキャンプにはFP3級対策の無料コースが用意されています。
会員登録をするだけで、FP3級の合格に必要な学科試験・実技試験の講義動画や、学習コンテンツの一部を無料で利用可能です。
さらにFP2級へとステップアップしたい場合には、充実した問題集や模擬試験などがそろう有料コースへ切り替えられます。
リスクなく今日からお金の勉強をスタートできるため、迷っている人はまずFP3級の無料コースから覗いてみるのがおすすめです。
【おすすめの記事】
▶FP3級:【朗報】FPキャンプ3級コースがすべて無料に!学科も実技も対策可能
▶無料コースまとめ:FPキャンプ無料コースの活用ガイド!各級の料金・特徴・講座まとめ
まとめ:金融リテラシー検定とFP資格の違いを理解して学びをはじめよう
金融リテラシー検定とFP資格は、どちらもお金の知識を学ぶきっかけになりますが、試験制度や学習範囲に違いがあります。
きんざいが実施する金融リテラシー検定は、日常生活に必要なお金の基礎やトラブル防止について学べる民間検定です。
一方、国家資格であるFP技能士を目指す学習では、資金計画・保険・資産運用・税金・不動産・相続の6分野を学べます。
受験方法も異なり、金融リテラシー検定は自宅などで受けられるIBT方式、FP3級はテストセンターで受けるCBT方式です。
家計管理に加え、就職・転職時のアピールや将来の副業まで視野に入れるなら、FP資格の学習を通じて知識を深めるのがおすすめです。
学んだ内容を実生活で活かすためにも、用語や数字の丸暗記にとどまらず、制度の目的や仕組みまで理解していきましょう。
まずは、ほんださんが運営するFPキャンプの無料コースを活用し、暮らしや将来に役立つFP3級の学習をはじめてみてください。
【関連記事】FPキャンプの口コミを知りたい人におすすめ
FPキャンプについて知りたい人は、以下の記事もあわせてご覧ください。
【FP2級:口コミ・評判】
▶20代:FPキャンプの評判・口コミは?忙しい20代銀行員・保険業のリアルな声
▶30代:【30代FP2級】忙しくても合格できる!FPキャンプ受講者3名の口コミ・評判
▶40代:40代必見!金融のプロも活用するFP2級対策FPキャンプの評判・口コミ
▶50代:【FP2級対策】50代・異業種からも一発合格!FPキャンプの口コミ
▶60代:【FP2級】FPキャンプの口コミは?60代のリアルな評価と勉強法
▶社会人:FPキャンプの評判・口コミは?忙しい社会人がFP2級合格をつかんだ体験談
【FP1級(学科試験):口コミ・評判】
▶20代:FP1級学科試験に20代で合格!実務経験者が語るFPキャンプの評判と学習法
▶30代:30代でFP1級学科試験に挑む!FPキャンプの口コミ・評判と対策
▶40代:40代|FP1級学科試験に合格!FPキャンプの評判・口コミと勉強法
▶50代:【50代】FPキャンプの評判・口コミは?FP1級学科のリアルな勉強法
▶60代:【口コミ】60代のFP1級学科試験対策!FPキャンプのリアルな評判
▶ 金融プロ:【FP1級学科】金融のプロも苦戦?FPキャンプの評判・口コミと合格体験記
【FP1級(実技試験):口コミ・評判】
▶30代:【30代】FP1級実技試験はFPキャンプで突破!合格者の口コミと面接対策
▶40代:【40代】FP1級きんざい実技に合格!FPキャンプの口コミと対策
▶60代:【FP1級実技】60代・定年後でも合格!FPキャンプの評判・口コミと対策法
【悩み別:口コミ・評判】
▶学生:【学生向け】FPキャンプの評判・口コミは?学生合格者が語る丸暗記しない勉強法
▶子育て:FP資格は子育てと両立できる?授乳中でも合格した勉強法とFPキャンプの口コミ