24歳で独学により1級ファイナンシャル・プランニング技能士を取得。2021年に「ほんださん / 東大式FPチャンネル」を開設し、38万人以上の登録者を獲得。
2023年に株式会社スクエアワークスを設立し、代表取締役としてサブスク型オンラインFP講座「FPキャンプ」を開始。FPキャンプはFP業界で高い評価を受け、2026年5月のFP1級試験では65%を超える受験生が利用。金融教育の普及に注力し、社会保険労務士や宅地建物取引士など多数の資格試験に合格している。
「収益還元法ってどういう計算なの?」「直接還元法とDCF法の違いがよくわからない…。」と疑問を持っている方も多いのでしょうか。
たしかに収益還元法は計算やテキストでの解説も複雑に感じられるかもしれません。
しかし、収益性をもとに不動産の価値を判断するこの手法は、賃貸物件や事業用不動産を評価するうえでとても重要な考え方です。
この記事では、FP2級対策として、収益還元法の基本的な知識から、直接還元法とDCF法の違いを分かりやすく解説していきます。
収益還元法って、なんだか難しそうで不安なんです…。名前を見ても内容がイメージできないものばかりで…。
 ほんださん
大丈夫ですよ!一つずつ丁寧に解説していくので、安心してくださいね。
一緒に理解を深めて、合格を目指しましょう!
本記事で解説した内容は、ほんださん監修のFPキャンプ内コンテンツ「完全講義premium」を基に作成されています。
より深く、体系的に学びたい方は、以下のFPキャンプの講座をチェックしてみてください。
収益還元法の概要
収益還元法とは
不動産投資において、不動産の購入の際、その不動産の購入価格が適正な価格なのかどうかを判断するために用いるのが、収益還元法です。
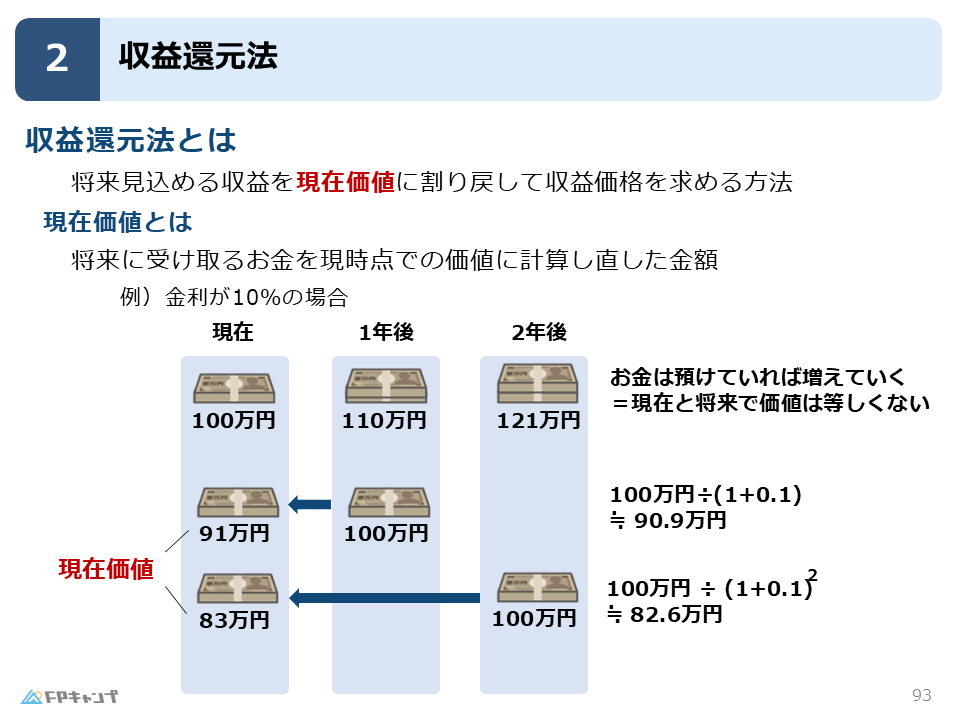
収益還元法とは、将来見込める利益を現在価値に割り戻して収益価格を求める方法のことです。
上記の通り、賃貸用や事業用の不動産の価格を求める方法として有効ですが、自用の不動産であっても、賃貸を想定することで、収益還元法により評価することが可能です。
ほんださん収益還元法の具体的な計算は少し難しいので、試験対策としては、何を求める計算をしているのかなど、概要や目的をおさえることを優先しましょう。
現在価値とは
それでは、収益還元法の説明でお話しした「現在価値に割り戻す」とはどういう意味でしょうか。
現在価値とは、将来受け取るお金を現時点での価値に計算し直した金額のことを指します。
ここで一つ質問ですが、「今もらう100万円」と「1年後にもらう100万円」では、どちらの価値が高いでしょうか。
答えは、正解は「今もらう100万円」です。
今受け取って運用に充てることで、1年後には100万円以上の価値を生み出せる見込みがあるためです。
現在価値の具体例
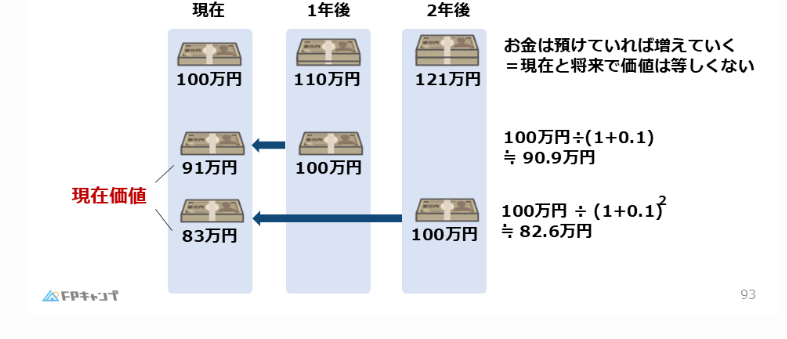
上記のように、銀行の金利が10%と仮定したイラストを例に考えてみましょう。
現在の100万円は、1年後には110万円、2年後には121万円と増えていくため、「現在の100万円」と「1年後の110万円」は同等の価値になります。
逆に考えると、「1年後の100万円」は「現在の約91万円(100万円÷1.1)」に相当します。
つまり、「現在の100万円」と「1年後の100万円」は価値が等しくありません。
不動産の収益還元法もこの考え方に基づいています。
将来得られる各年の家賃収入を現在価値に割り戻して(割り引いて)合計することで、その不動産の正しい収益価格を算出するのです。
手法①:直接還元法
収益還元法の手法
それでは、収益還元法の具体的な手法について解説していきます。
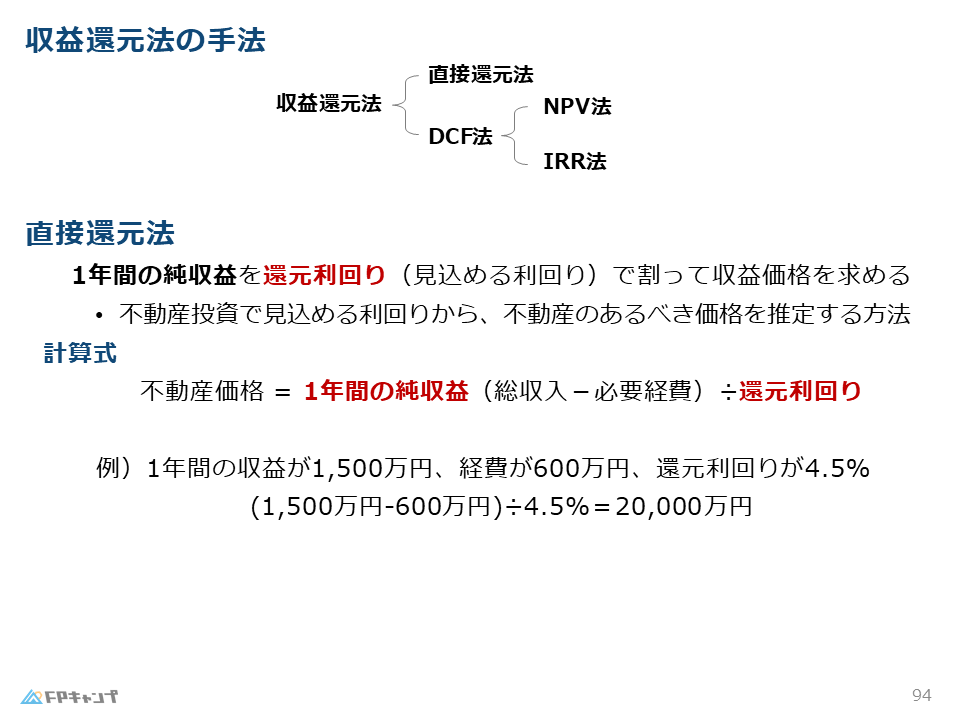
収益還元法には、大きく分けて直接還元法とDCF法があります。
また、DCF法にはNPV法とIRR法があります。
それぞれの具体的な計算はとても難しいので、キーワードをしっかりとおさえ問題を解けるようにしていきましょう。
直接還元法の概要
まずは、1つ目の手法の直接還元法についてです。
直接還元法とは、1年間の純収益を還元利回り(見こめる利回り)で割って収益価格を求める手法のことです。
要するに、投資対象の不動産が5,000万円で売られていた時に、その5,000万円が適正かどうか知りたいと思った際、投資の1年間の収入で期待している利回りを割れば、その物件の価値がわかるというのがこの手法です。
そのため、不動産投資で見込める利回りから、不動産のあるべき価格を推定する方法といえます。
計算式と計算方法
直接還元法の計算式は以下の通りです。
例えば、1年間の収益が1,500万円、経費が600万円、想定する利回りが4.5%であった場合、
(1,500万円ー600万円)÷4.5%=20,000万円となり、この物件が2億円であれば、その売値は適正であると判断することができます。
ですので、直接還元法によれば、この物件が1億5,000万円で売られていたら買い物件、3億円で売られていたら購入は控えておいた方がよいということがわかります。
なるほど、直接還元法は適正な不動産価格を求める手法だったのですね。
ほんださんその通りです。また、注意すべきポイントは、純収益を割るという点です。純収益は総収益から必要経費などを引いたものになります。
試験でもひっかけの問題が出題されていますので注意しましょう。
手法②:DCF法
DCF法の概要
続いて、DCF法についてです。
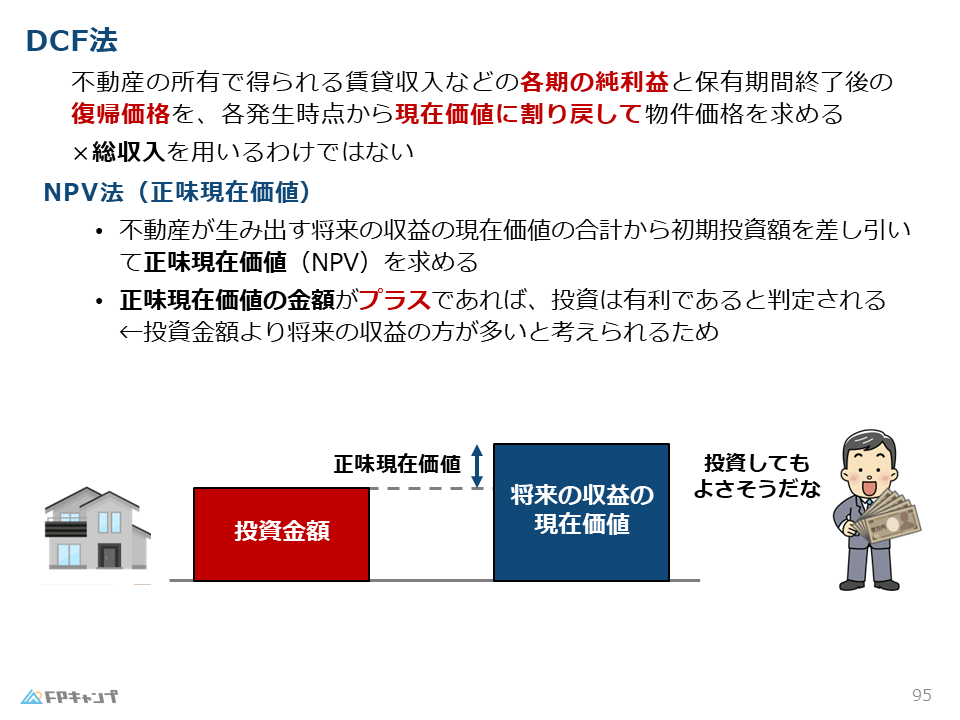
DCF法とは、不動産の所有で得られる賃料収入などの各期の純利益と保有期間終了後の復帰価格を、各発生時点から現在価値に割り戻して物件の価格を求める方法です。
直接還元法では1年間の収益をもとに計算をしますが、DCF法では複数年の収益から計算をします。
つまり、各年の収入額と将来不動産を売却したときの売却額を合わせたものを、現在価値に割り戻すということです。
【対象期間】
直接還元法:1期間
DCF法:複数期間
また、DCF法には方法が2つあります。
NPV法(正味現在価値)
1つ目は、NPV法といって、正味現在価値のことを指します。
NPV法とは、不動産が将来生み出す収益の現在価値から初期投資額を差し引いて正味現在価値を求める方法です。
例えば、投資金額が4,000万円の不動産に対して、将来の収益の現在価値が4,500万円である場合、正味現在価値は500万円となります。
例のように、正味現在価値の金額がプラスであれば、投資は有利であると判断されます。
なぜなら、正味現在価値の金額がプラスであるということは、投資金額より将来の収益が多いと考えられるためです。
IRR法(内部収益率法)
2つ目は、IRR法(内部収益率法)です。
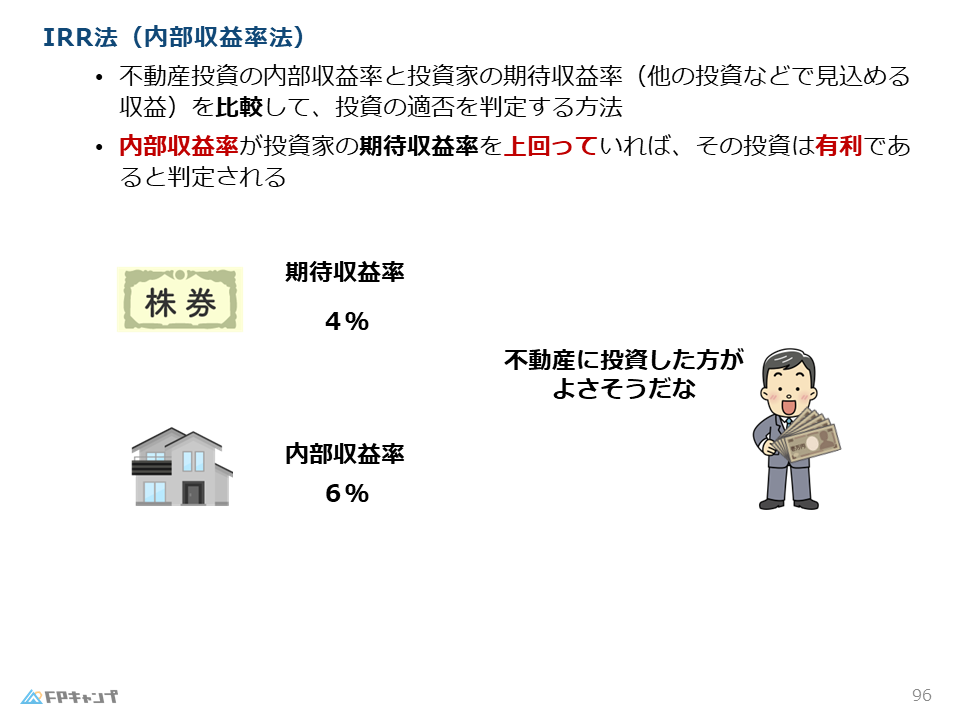
IRR法は、不動産投資の内部収益率と投資家の内部収益率(ほかの投資などで見込める収益)を比較して、投資の適否を判定する方法です。
IRR法では、NPV法とは異なり、金額ではなくパーセンテージで比較を行います。
【投資による採算の判定方法】
・NPV法:金額
・IRR法:割合
内部収益率:投資期間中に得られる各年度の収益の現在価値の合計と、保有期間終了後の不動産価格の現在価値の合計が、初期投資額と等しくなる割引率
IRR法においては、内部収益率が投資家の期待収益率を上回っていれば、その投資は有利であると判定されます。
例えば、ある株式投資の期待収益率が4%、一方で不動産の内部収益率が6%であった場合、この不動産投資は、株式投資よりも有利であるとわかります。
ほんださん難しい範囲ですので、知識を一通り整理した後は過去問や問題集に取り組むことが大切です。解いた後にわからなかったことがあれば、この記事に戻って復習をしましょう。
力試し:実際に過去問を解いてみよう
この記事で学んだことを踏まえて以下の問題に挑戦してみましょう!
(2020年1月試験問50) (学科 FP協会)
(ア)収益還元法のうち直接還元法は、連続する複数の期間に発生する純収益および復帰価格を、その発生時期に応じて現在価値に割り引き、それぞれを合計して対象不動産の収益価格を求める手法である。
(イ)IRR法(内部収益率法)による投資判断においては、内部収益率が対象不動産に対する投資家の期待収益率を上回っている場合、その投資は有利であると判定することができる。
解説: IRR法は、不動産投資の内部収益率と投資家の内部収益率(ほかの投資などで見込める収益)を比較して、投資の適否を判定する方法です。その内部収益率が投資家の期待収益率を上回った時、投資価値があると判断できます。
まとめ
本記事では「収益還元法」について学んできました。
「DCF法では、どのような場合に有効な投資と判断できるのか」「それぞれの手法の対象期間」といった点が試験対策として非常に重要になってきます。
過去のFP試験では、これらのポイントが問われる問題が繰り返し出題されていますので、しっかりと復習しておきましょう!
「収益還元法」について、よく理解することができました!
ほんださん理解を深めていただけたようでよかったです!
これからは繰り返し過去問や問題演習を積み、知識の定着を図りましょう。応援しています!
本記事で解説した内容は、ほんださん監修のFPキャンプ内コンテンツ「完全講義premium」を基に作成されています。
より深く、体系的に学びたい方は、以下のFPキャンプの講座をチェックしてみてください。